
教育M&Aを考える際は、価格の根拠を確かめます。譲渡後も授業が続く条件も重要です。対象は、学習塾・語学スクール・法人研修等の事業承継です。業界動向と実際の取引事例から解説します。続いて利益の調整、評価倍率、契約、引継ぎを取り上げます。
公開事例の事実と当センターの分析を区別します。また、価格計算は説明用の仮定です。自社の売却価格を決める前に、在籍と講師を点検します。前受授業料や教材の権利も、一緒に考えるためのガイドです。
1.教育M&Aで最初に決めるのは、誰にどの授業を残すか
教育M&Aは、教育事業を次の担い手へ引き継ぐ取引です。株式や事業の移転を通じて、経営資源を引き継ぎます。例えば、学習塾、語学スクール、法人研修などが対象です。教材やオンライン教育の事業も含みます。オーナーには会社の売却を意味します。講師には、働く環境の変化です。受講者には、受験や資格取得へ向かう日常の出来事でもあります。そのため、この三つの時間軸をそろえます。それが、教育事業の承継を具体化する第一歩です。
当センターは、最初の面談で授業の実態も聞くべきと考えます。希望価格だけでは、教育会社の重要な価値を取りこぼします。そこで、まず来月の授業を担当する人を確認します。また、年度末まで使う教材の権利者も確かめます。払い込まれた授業料に対し、何回の授業が残るかも確認します。すると、買い手が引き受ける利益と負担が見えてきます。このように資料にすれば、希望や理念を承継条件へ変えられます。相手が検証できる形にすることが大切です。
経営者の出口と、受講者の到達点を同じ紙に書く
売却理由は一つでなくて構いません。後継者がいない、校長業務を減らしたいなどの動機があります。採用と教務の両方を続ける難しさもあるでしょう。また、教材開発へ集中したいという希望もあり得ます。こうした動機が重なることもあります。その場合は、経営から完全に退く日を決めます。授業を減らす日と、保護者対応を引き継ぐ日も分けます。株式譲渡日と現場から離れる日を、当然に同一視しないことです。
例えば、創業者が入試直前の主力講師も兼ねるとします。決済翌日から全業務をやめたいと希望したらどうでしょうか。その場合、買い手には代講の確保と進路面談の引継ぎが必要です。逆に、一年間残ると約束する場合もあります。それでも業務範囲が曖昧なら、引退が先延ばしになります。そのため、対象学年、担当講座、週の稼働時間を先に整理します。さらに、判断できる予算や後任への移管完了条件も定めます。残留期間の交渉に、具体的な根拠が生まれます。
受講者の到達点も、合格だけではありません。決められた講座を受け終えることや、研修の修了も含みます。毎週安心して通うことも大切です。また、学習記録を次の担当者へつなぐことも含まれます。合格などの成果と、授業を提供する約束は性質が異なります。教育M&A契約では、両者を混同しません。承継後に維持する授業・面談・報告の運用を具体化します。
親族内承継・役職員承継・第三者承継を同じ条件で比較する
第三者への売却を相談しても、その方法を選ぶ義務はありません。親族が経営を担えるなら、株式や資金の問題を考えます。ただし、講師からの信頼と教務を判断する力も育てる必要があります。一方で、教室長への承継なら、購入資金や個人保証が課題です。他校舎を管理する力も確かめます。外部の買い手には、資金と管理体制を期待できます。一方で、指導方針や人事制度の調整が必要です。
比較には、七つの軸をそろえます。価格、経営者の残留、講師雇用、授業提供の四つです。さらに、投資余力、保証解除、実行時期を加えます。これで、方法ごとの得失が明確になります。第三者の最高価格と、親族が負担できる価格は異なります。しかし、その金額だけを比べても判断はできません。残したい教育活動を、誰が維持するのかを考えます。さらに、必要な資金と人員まで比べます。
教育M&Aの対象を確定し、学校法人と株式会社を分ける
本記事の価格計算例は、営利の教育会社を想定しています。株式価値と個人株主の手取額を計算するモデルです。学校法人には、株式会社と同じ売却可能な株式はありません。したがって、同じ考え方で出資持分の価格を計算することはできません。理事交代、合併、設置者変更等は、別に設計します。制度と所轄庁手続に従って検討します。また、事業名称が「学校」でも運営法人の種類は異なります。法人登記、認可・認定、実際の契約主体から確認します。
教育M&Aでは、譲る範囲で対象契約が変わります。会社全体か、一校舎だけか、教材事業だけかを決めます。受付、講師派遣、教材庫を全社で共用する場合もあります。また、広告アカウントの共用も確認します。そのため、校舎単体が黒字でも、分離後の費用は増えるかもしれません。「何を売るか」を資産リストだけで決めないことです。一週間の授業に必要な人・場所・権利・記録を確認します。それらを一組として捉えます。
2.教育M&Aの業界動向を、自校の次の学期に引き直す
教育事業の売却では、在籍者数だけでは将来を読めません。卒業する人も、進級して続ける人もいるからです。また、新しい講座に移る人もいます。人口や市場の動向は、この入れ替わりを考える材料です。ただし、全国の数字から自校の売却価格を直接決めることはできません。
少子化は、学年ごとの募集と卒業の差で確かめる
総務省統計局の推計では、15歳未満の人口は1,329万人です。2026年4月1日現在の概算値で、前年より35万人減りました。総人口に占める割合は10.8%です。全国のこどもの数であり、塾の受講者数ではありません。成人向け教育の需要も含みません。出典は総務省統計局「我が国のこどもの数」です。
この人口変化を教育M&Aの準備に使うには、校舎ごとの学年構成を見ます。例えば、中学3年生が多い塾なら、現在の売上は厚く見えます。しかし卒業後を埋める学年が少ないかもしれません。そのため、全体の人数が同じでも、次年度の授業料は違ってきます。ただし、進学先の講座を用意していても、全員が移るとは限りません。
買い手に示す資料は、学年別在籍者の推移を出発点にします。期首人数に入会を足し、卒業と中途退会を分けて引きます。また、休会中の人数も別に置きます。複数科目を受ける生徒は、人数と受講科目数を分けます。これにより、実人数と延べ人数の混在を避けます。
当センターは、教育M&Aで「次学期への橋渡し」を重視します。人口減少率と売上減少率を同じに置きません。募集対象が減る一方、選ばれ続ける校舎も考えられます。その理由を、学校別の流入や紹介の継続で示します。根拠のある継続と、期待する成長を分けることが大切です。
学習費の平均は、一人の顧客が使える予算ではない
文部科学省の2023年度調査にも注意が必要です。2026年1月16日に訂正資料が公表されています。学校外活動費の年額は、公立小学校で25万6,489円です。公立中学校では35万6,018円でした。保護者が子供一人に支出した平均額です。調査期間は2023年4月から2024年3月です。
学校外活動費には、塾以外の学習や習い事も含まれます。そのため、自校の授業料の標準と扱ってはいけません。未利用者を含む平均と、受講者の支払額も異なります。本文の数値は文部科学省「2023年度子供の学習費調査・訂正版」によります。
そこで、オーナーが確かめたいのは、実際の支払総額です。月謝に講習費、教材費、施設費を加えてみます。こうして、家族が年間で負担する額を請求履歴から出します。ただし、月謝を据え置いても、追加講習で負担が増える場合があります。退会理由と照合すると、料金設計の課題が見えてきます。
教育M&Aでは、値上げ前後の顧客層も比較します。高単価コースが増えた理由は何でしょうか。既存生徒の追加受講か、新しい層の獲得かで違います。また、割引の終了だけで単価が上がる場合もあります。価格改定を今後も繰り返せる前提にはせず、実際の継続を確認します。
教育M&Aで使う市場統計は、調査の切替えも確認する
サービスの統計は、2025年1月に体系が変わりました。従来の二つの調査を統合した統計です。最新の2026年6月速報では、82b区分の売上は1,863億6,300万円です。区分名は「学習塾,教養・技能教授業」です。事業活動別の月間売上で、前年同月比は1.9%増でした。
これは学習塾だけの売上ではありません。名目の金額なので、単価や講座構成の影響も受けます。一か月を12倍して年間市場を決めるのも適切ではありません。確認先は総務省統計局「2026年6月サービス産業動態統計調査・速報」です。比較方法は同調査の用語・利用上の注意も確認します。
例えば、自校の動向を見るときは通常授業と季節講習を分けます。開催月を移しただけで、月次売上は増減するためです。また、請求した月と授業を行った月も一致しないことがあります。そのため、授業実施に対応する数値へ整理して比較します。そのうえで生徒数、受講量、単価の変化を説明します。
当センターの見解では、市場の追い風は補足材料です。評価の中心は、翌学期も同じ約束を守れる運営にあります。募集だけを強めても、講師が不足すれば授業は増やせません。教育の需要と供給能力を同じ表で示すことが、売却条件の説明につながります。
教育M&Aで成人向け事業の需要の発生点を見極める
語学や資格、法人研修には、成人向けの需要があります。子供の人口推計を、そのまま需要予測に使えません。例えば、就職、異動、職務の変更などで学習が始まります。受講目的を達成すれば終了する講座もあります。終了をすべて顧客離れと評価すると、事業を読み違えます。
教育M&Aの検討では、誰が受講を決めたかを整理します。本人の申込みか、企業の人事部門の発注かを分けます。また、自治体等の委託なら、契約期間も別に見ます。教育の内容が似ていても、翌年の受注の根拠は異なります。予算枠の継続と、受講者の満足を混同しないようにします。
3.教育M&Aで承継する約束を、事業モデルごとに特定する
教育M&Aで引き継ぐのは、教室や教材だけではありません。誰に、どの方法で、どこまで教えるかという約束です。支払う人と授業を受ける人が違う事業もあります。約束の単位を揃えると、利益と引継ぎの条件が見えます。
| 主な事業 | 約束の単位 | 売却前に確かめる継続条件 |
|---|---|---|
| 集団指導塾 | 学年・科目別の授業期間 | 次学年の編成、担当者、教室の時間割 |
| 個別指導・家庭教師 | 生徒ごとの指導枠と学習計画 | 担当の継続、代講、振替、移動時間 |
| 語学・技能講座 | レベルや目的に応じた受講期間 | 講師の技能、予約枠、教材の利用範囲 |
| 学童・習い事 | 預かり又は指導の時間と内容 | 法的区分、安全な受渡し、必要な人員 |
| 法人研修 | 発注内容と納品・実施条件 | 顧客の承諾、講師指定、検収、次回発注 |
| オンライン教育 | 配信、指導、利用期間の組合せ | 配信権限、保守、質問対応、アカウント |
教育M&Aで集団授業のクラス編成を確かめる
集団指導では、受講者が増えても授業数が変わらない場合があります。その結果、授業数が変わらない範囲では収益を伸ばしやすくなります。しかし、学力差や教室の定員には限界があります。クラスを分けると、担当者と部屋が新たに必要です。そのため、売却説明では増員の境目を明らかにします。
教育M&Aの検討に、校舎全体の平均在籍率だけでは不十分です。中学数学は満席でも、別の時間は空いていることがあります。ただし、募集したい科目の枠がなければ、空室は使えません。そこで、学年、科目、曜日、担当者を組み合わせて示します。増収余地を、授業が実際に組める範囲で説明するためです。
教育M&Aで受験実績を引き継ぐ場合も、数字の作り方を残します。対象期間や対象者、複数合格の扱いを確認します。講習だけの受講者を含むかも重要です。そのため、買い手が広告を継続するなら、裏付けを再確認します。過去の結果を、今後の合格保証として説明しないことも必要です。
個別指導の教育M&Aでは、担当の再現性を示す
個別指導は、生徒ごとの計画が価値になります。例えば、同じ教材でも、つまずいた箇所や進度は違います。それが担当講師の記憶だけにあると、交代が難しくなります。そこで、次回扱う内容と確認すべき事項を残します。担当が休んでも、学習が一からやり直しにならない状態を目指します。
必要なのは、講師数の名簿だけではありません。指導できる科目、時間帯、対象学年を確認します。ただし、登録はあっても翌学期に働けない人もいます。例えば、大学の時間割変更や卒業予定も影響します。本人に確認した勤務の見通しと、未確認の希望を分けて扱います。
家庭教師では、移動を含めた一日の担当数も見ます。授業時間だけで組んだ増収計画は崩れやすくなります。買い手が講師を増やすとしても、採用直後から同じ指導はできません。教材への理解や家庭との連絡にも準備が要ります。そのため、引継ぎ期間を、この習熟に対応させて考えます。
語学・習い事は、続く理由と終わる理由を分ける
語学教室では、講師との対話が受講動機になることがあります。一方で、試験や赴任に備えた短期需要もあります。そのため、趣味の継続と、目標達成による終了を同じに扱いません。次のレベルへ進む人数を、申込みの実績で示します。ただし、単なる予約の希望は、確定受講と分けます。
音楽や造形などの習い事では、発表の機会も関係します。例えば、講師の交代と発表会が重なると、不安が増えます。会場予約、作品保管、参加費の扱いまで整理します。教育M&Aの引継ぎ時期は、会計上の区切りだけで選びません。受講者が成果を確かめる節目も重視します。
また、講師が独自に作った教材には、権利の確認が必要です。教育M&Aでも、会社の端末内の教材を自由に使えるとは限りません。そこで、誰が作り、どの契約で利用しているかを追います。退職後の配布や録画利用も、合意の範囲を確認します。教材の量だけで継続利用できる価値を測らないためです。
学童と学習指導は、同じ施設内でも分けて把握する
学童と称するサービスには、異なる運営形態があります。放課後の生活の場と、短時間の習い事では役割が違います。宿題を見る時間があるだけで、塾と同じ分類にはできません。そのため、自社の実態と自治体への届出を照合します。預かり、送迎、食事、指導を分けて確認します。
学童の教育M&Aで重いのは、時間どおりに安全に預かる約束です。利用者の増加を、教室の席数だけで見込めません。受渡し確認や緊急対応にも人員が必要です。また、送迎車があれば、運行の担当と代替方法も確認します。必要な時間帯に配置できるかが、承継条件になります。
保護者との関係は、毎日の細かな対応で形づくられます。迎えに来られる人や、連絡の優先順位を整理します。ただし、必要な情報を全講師に広く配る方法は避けます。担当業務に応じて閲覧範囲を決めます。安全な引継ぎと、こどもの情報の保護を両立させます。
法人研修・オンラインの教育M&Aは、納品後まで追う
一方、法人研修では、受講人数だけで売上の継続性は分かりません。顧客の発注単位と、予算決定の時期を確認します。担当者が毎年相談していても、発注が確定しているとは限りません。提案中、内示、契約済みを分けます。契約済みでも、講師の指名条件を確認します。
研修の終了後に、報告書や効果測定を求められる場合もあります。つまり、授業を終えても、すべての作業が終わるとは限りません。残る作業と検収条件を一覧にします。教材の再利用ができるかも、顧客との契約で確認します。受託制作物を次の顧客へ転用する前提にはしません。
オンライン教育は、録画配信と個別指導を分けます。録画型でも、更新や質問対応は残ります。また、視聴期間が長ければ、その間の運用負担も続きます。動画の本数だけで価値を見ず、更新責任者を確認します。公開が終わる教材と、次期も使う教材を区別します。
当センターは、接続できるだけでは承継完了と考えません。受講者が教材を開き、質問し、返答を受けられることが大切です。そのため、学習記録や受講期限も正しく引き継ぎます。自動配信の売上でも、人の支援が必要な箇所を隠さず示します。
4.教育M&Aの方式を、法人・契約・制度の区分から決める
教育事業には、名称だけでは分からない制度の違いがあります。「スクール」という屋号でも、学校法人とは限りません。許認可がある施設と、民間の教育サービスも区別します。教育M&Aの方式を選ぶ前に、運営主体と事業の区分を確かめます。
会社の株式と、学校法人の運営を混同しない
株式会社の株式譲渡では、通常は法人自体が存続します。ただし、株主変更で承諾を要する契約もあります。校舎賃貸、加盟契約、教材利用契約などが確認対象です。事業譲渡なら、契約の移転を個別に整理します。どちらも「授業が同じだから手続不要」とは判断できません。
学校法人には、株式会社と同じ売却用の株式はありません。学校法人の合併には、所轄庁の認可が必要です。意思決定や債権者保護にも所定の手続があります。現在の制度はe-Gov法令検索「私立学校法」で確認できます。塾会社の株式譲渡と同じ工程表を流用しないでください。
また、学校の設置者や施設の変更も、別の確認対象です。法人側の合意だけで、授業の継続条件は決まりません。在学生への教育の提供と、卒業までの体制を整理します。所轄庁には、検討する方式と時期を具体的に伝えます。認可等の見通しが不明な段階で、開講日を確約しないことが大切です。
放課後児童健全育成事業には、届出等の制度があります。該当する事業では、自治体の条例や運営条件も確認します。運営主体の変更時に必要な手続は、担当課へ相談します。委託や補助の契約も、別に扱います。根拠資料はこども家庭庁「放課後児童クラブの法令・通知」です。
受講契約は、特定継続的役務の該当性から点検する
特定商取引法は、一定の語学教室や学習塾等を対象にします。期間は2か月を超え、総額は5万円を超える契約です。総額には、必要な教材等の負担も含めて判定します。すべての習い事が同じ対象になるわけではありません。対象役務や適用除外も確認が必要です。
対象契約では、法定書面の受領日から数えて8日以内が基本です。この期間は、クーリング・オフができます。期間経過後も、将来に向けた中途解約の制度があります。両者では返金や費用の扱いが異なります。解約料を自由に定められるわけではありません。詳細は消費者庁「特定継続的役務提供」を確認します。
申込書面と未消化授業を、契約ごとに照合する
教育M&Aの準備では、契約書のひな型だけを見ないことが大切です。実際に渡した書面や、申込画面の版を集めます。契約時期によって、条件が違う場合があるからです。そのうえで、長期コース、月謝制、追加講習も分けます。オンライン提供だから対象外とも判断できません。
教育M&Aで受講者との争いを持ち越さないための点検です。未消化の授業、返金申出、休会を同じ一覧に置きます。買い手へ渡す残高と、受講者へ説明する内容を揃えます。過去の契約の問題は、運営会社の名称変更では解消しません。実際の適用や返金計算は、弁護士等へ個別に確認します。
一方、法人が業務として発注する研修は、別の検討が必要です。個人向けの継続契約の扱いを、そのまま当てはめません。また、個人向けでも講座の実態により適用が変わります。契約名を付け替えて制度を避ける考え方は適切ではありません。
こども性暴力防止法は、施行前の準備と対象を分ける
こども性暴力防止法の施行日は、2026年12月25日です。本稿の情報時点である9月14日には、まだ施行前です。学校や認可保育所等は、法律上の義務対象となります。一方、学習塾や放課後児童クラブ等には認定制度があります。対象要件を満たし、国の認定を受けて取り組む仕組みです。
学習塾がすべて一律に義務対象になる、と説明してはいけません。対象事業と従事者、必要な措置は個別に確認します。施行日や最新の案内はこども家庭庁「こども性暴力防止法」を参照します。事業者の区分は同法の概要資料で確認できます。
当センターは、これを売却日だけの問題と考えません。施行をまたぐ授業があれば、買い手との準備分担が必要です。対象確認、担当者、研修、情報管理の準備状況を示します。認定を検討する場合は、その方針も共有します。未取得の認定を、取得済みの強みとして扱ってはいけません。
ただし、現在の安全管理も、将来の制度とは別に維持します。こどもが相談できる窓口や、密室を避ける運用を確認します。職員の不適切な行動を見つけた際の報告先も重要です。オーナーだけが相談を受けているなら、引継ぎ先を決めます。相談記録の共有は、必要な範囲と方法を慎重に選びます。
教育M&Aで渡す学習情報は、利用目的も一緒に渡す
成績、出欠、面談記録は、授業を続けるための情報です。健康や障害に関する情報には、要配慮個人情報も含まれ得ます。成績情報のすべてが、この区分になるわけではありません。項目の性質と使い道を確かめます。単に「生徒データ一式」として渡さないことが大切です。
事業承継には、個人データの第三者提供に関する例外があります。しかし、承継前の利用目的を超えて自由に使える制度ではありません。交渉段階の開示にも、安全管理等の契約が必要です。扱いは個人情報保護委員会「通則編」を参照します。
例えば、初期検討では、氏名を出さずに学年別の人数等を示します。授業の引継ぎが必要な段階で、担当者が記録を確認します。閲覧した人や持ち出しの扱いも管理します。保護者の連絡先を、新たな別事業の広告へ使う場合は別の検討です。受講契約の移転と、情報の利用条件を混同しないようにします。
5.教育M&Aの準備で、学期・校舎・講師・受講契約をつなぐ
教育M&Aの準備は、決算資料だけでは完成しません。次の授業がいつ、どこで、誰によって行われるかを確認します。その授業に使う教材と、受講料の記録もつなぎます。学期をまたいでも約束が途切れない状態が、買い手への説明の土台です。
学期ごとの台帳で、確定した授業と募集予定を分ける
まず、年度内の授業予定を一枚の表にします。通常期、季節講習、試験対策、発表会を並べます。募集開始日、教材発注日、講師確定日も加えます。売却の実行日が、そのどこに重なるかを見ます。月末に名義を変えれば済むという前提を置かないためです。
次に、受講契約を授業予定へ対応させます。申込み済み、仮予約、募集予定を区別します。ただし、日程が決まらない講座は、確定授業とは別に置きます。担当者が未定の講座には、その状態を明記します。数字を一つにまとめるより、未確定な箇所が見えるほうが有用です。
また、振替授業の積み残しも、ここで把握します。通常授業で満席なら、振替を入れる場所がありません。期限内に消化できるかを、時間割と照合します。買い手が引き継いだ直後に、追加枠が必要になる場合もあります。教育M&Aで受講者に示す選択肢は、実行できる内容に限定します。
教育M&Aで校舎を引き継ぐ条件を、授業時間と照合する
教室があるだけでは、同じ授業を続けられません。使用目的や利用時間は、賃貸等の契約で確認します。更新時期と譲渡予定が重なっていないかも見ます。自習室、面談室、教材倉庫も授業を支える場所です。これらを落とした校舎統合案は、実際の運営に合いません。
通塾では、行きと帰りの条件が違うこともあります。夕方は送迎ができても、夜は難しい家庭があります。近い校舎に移せば全員が通える、とは置きません。時間帯別の帰宅方法や、保護者の希望を確かめます。そのため、移転効果の試算には継続が未確認の人数を明示します。
また、複数校舎を運営する会社では講師の移動も重要です。前の授業が延びたとき、次の校舎へ間に合うでしょうか。教材の搬入や鍵の管理も含めて動きを確認します。教育M&Aで教室を減らす案は、これらを検証してから比較します。家賃削減だけを先に利益へ織り込まないことが大切です。
講師の稼働は、授業外の仕事を含めて組み直す
講師には、授業以外にも必要な業務があります。準備、採点、面談、連絡、研修などです。厚生労働省の指針は、指揮命令下の時間を労働時間とします。必要な準備や後始末なども、実態に応じて対象となります。授業一コマの賃金だけで足りるとは判断できません。
確認先は厚生労働省大阪労働局「労働時間の適正把握」です。教育M&Aの準備では、勤怠と授業表を照合します。委託名目の講師も、働き方の実態を確認します。厚生労働省「労働者とは」も参考になります。必要に応じて労務の専門家へ確認します。
当センターの見解では、代講の仕組みも収益の裏付けです。病欠のたびにオーナーが全授業を埋める運営では、負担が残ります。授業の担当表に、代講可能な範囲を添えます。教材を読み込む準備時間も予定に入れます。通常週だけでなく、試験前や講習期に運用できるかを見ます。
教育M&Aの引継ぎ会議は、講師の授業と重なります。説明会を増やせば、現場が安定するとは限りません。授業準備を圧迫しない日程を組みます。質問を受ける窓口や、回答する期限も決めます。教育方針の説明と、勤務条件の確認を混ぜずに進めます。
教材は、在庫・利用権・更新作業を分けて渡す
紙の教材を所有することと、複製できることは異なります。営利の教育事業では、教育目的だけで自由利用はできません。著作権法35条の教育利用には、対象施設等の条件があります。概要は文化庁「授業における著作物利用の要件」で確認できます。
そこで、購入教材と自社制作物を分けて一覧にします。講師の制作物や、外注した動画も分けます。印刷、配信、改訂、他校舎利用の権限を確認します。配信システムの契約も別に確認します。引き継ぐ教材が、翌学期の授業で使える状態かを判断するためです。
さらに、更新作業も、担当者と締切を記録します。入試傾向や試験範囲が変われば、修正が必要です。録画教材にも、古い説明が残る場合があります。オーナーが毎年直していた部分は、作業の手順を残します。教材の権利があっても、更新できなければ提供内容が弱くなります。
受講料の引継ぎは、請求から授業消化まで照合する
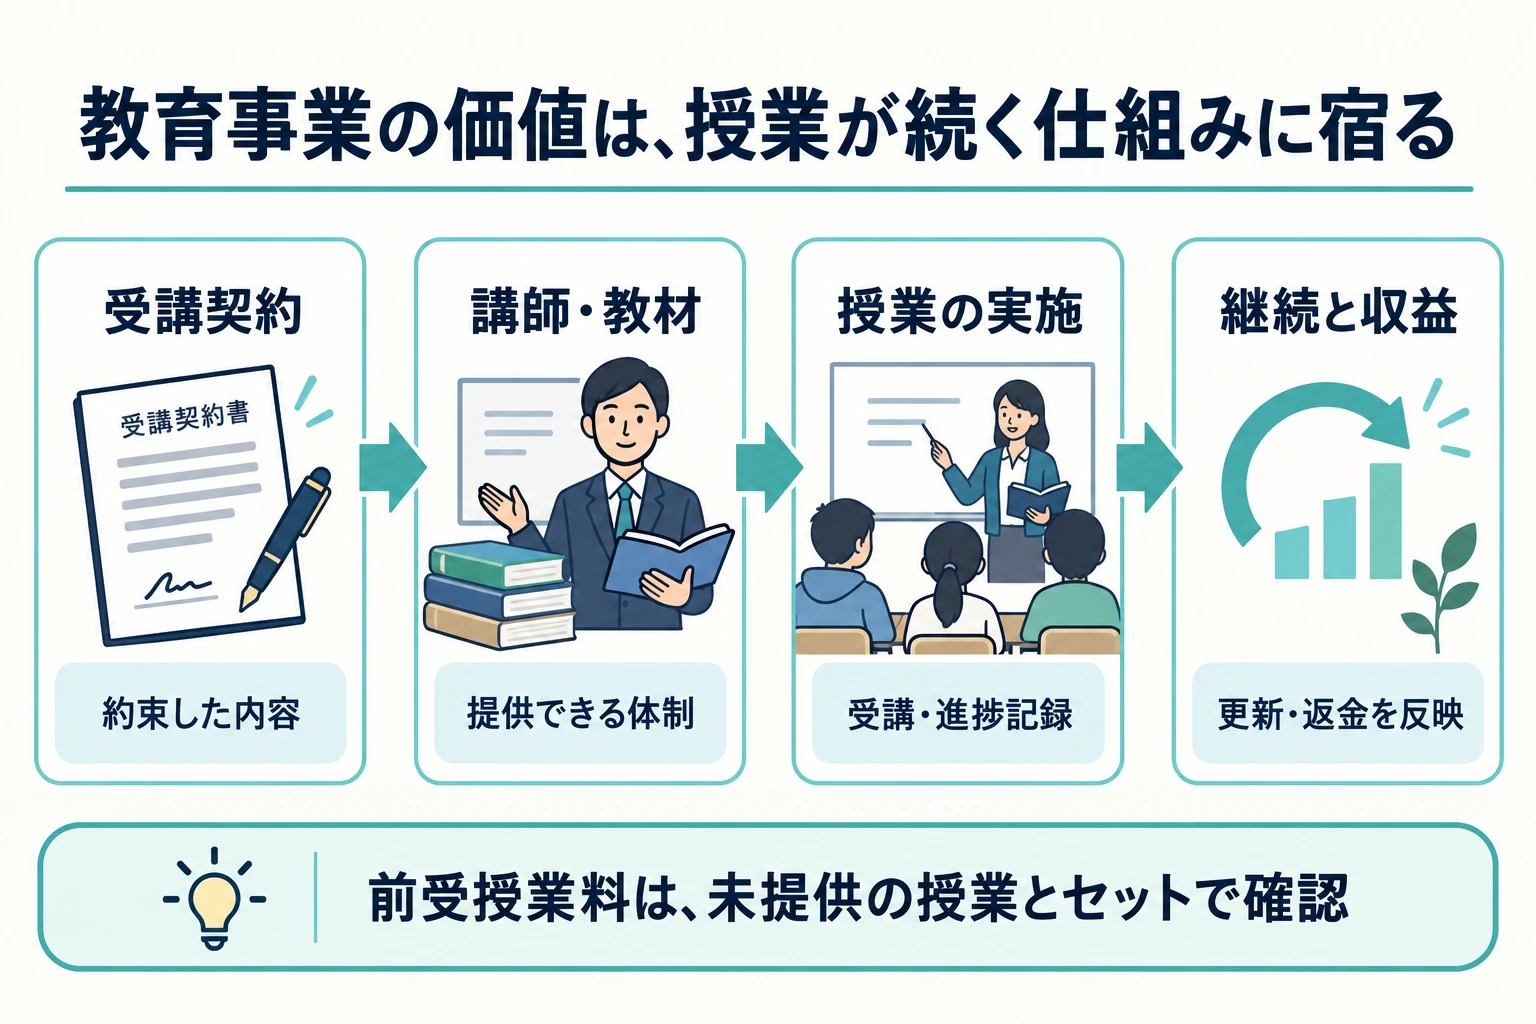
教育M&Aでは、入金済みの受講料に未提供の授業が含まれます。請求月だけで切ると、残る約束が見えなくなります。契約番号等を使い、受講期間と入金を結びます。実施済みの授業、未実施分、返金予定を区別します。会計処理と契約上の義務は、担当専門家と確認します。
ただし、同じ生徒の記録が複数のシステムに分かれることもあります。出欠表、請求ソフト、予約表を照合します。休会が請求へ反映されていない例は、早めに修正します。割引や兄弟料金も、引継ぎ先で再現できるかを見ます。記録の不一致を、売却後の現場任せにしないためです。
また、口座振替や決済の切替えにも準備が要ります。契約先に必要な手続と日程を確認します。案内した請求元と、実際の明細表示を揃えます。二重請求や引落し漏れがないか、少数の確認用データで検証します。本番の受講者情報は、権限のある担当者が扱います。
教育M&Aの準備を、次学期の一週間で確かめる
最後に、次の学期の一週間を机上で動かしてみます。担当者が出勤し、鍵を開け、教材を準備します。授業を行い、欠席者の振替を案内し、請求を処理します。途中で決まらないことがあれば、承継の未解決事項です。価格交渉と並行して、その担当と解決期限を決めます。
この確認は、何も変えないという約束ではありません。買い手による改善の順序を考えるためのものです。まず受講中の約束を守り、次の募集で変更を伝えます。どの時点から新しい条件を適用するかを明確にします。学ぶ人の時間を守れる引継ぎが、教育事業の信頼を支えます。
6.教育M&Aの公表事例から学ぶ授業と事業の引継ぎ
教育M&Aの公表事例は、譲渡範囲を考える材料になります。ただし、買収額の大きさだけで比較するのは難しいものです。教室の運営会社を取得する取引があります。一方で、一部のスクール事業を移す取引もあります。そのため、受講生との関係をつなぐ方法も変わります。ここでは構造の異なる三つの取引を取り上げます。
以下は、当事者が公表した教育M&Aを匿名化した事例です。当センターの支援実績を示すものではありません。発表時の予定と、後日の実施確認を分けています。公表事実に続く運営上の検討は、当センターの見解です。実際の取引で講じられた対策とは区別してお読みください。
| 事例 | 公表上の譲渡対象 | 実施確認 | 金額の読み方 | 売主が学べる論点 |
|---|---|---|---|---|
| A:個別指導塾 | FC加盟店を営む会社の株式。取得後の議決権比率100% | 2022年5月2日 | 後日の決算短信で取得対価3億1,500万円を開示 | 教室運営とFCの利用条件を一緒に確かめる |
| B:英会話スクール | 英会話教室を運営する事業 | 2021年10月1日 | 譲渡価額は当初発表で非開示 | 残授業とサービス移行の範囲を定める |
| C:法人研修 | 研修会社の全株式 | 2021年3月31日 | 発表時の株式譲渡価額は116.5百万円 | 発注企業と講師、教材の関係をつなぐ |
事例A:個別指導塾の運営会社を取得した教育M&A
公表事実。買い手は2022年4月28日に取得を決議しました。対象は個別指導塾のFC加盟店を営む会社です。翌月2日に株式を取得し、議決権比率は100%となりました。後日の決算短信で、取得対価を確認できます。現金及び預金による3億1,500万円です。なお、取得に伴う費用は別項目で開示されています。事例Aの実施日・対価に関する当事者開示。
対象会社は、2022年2月末時点で16教室を運営していました。所在地は東京と神奈川です。また、買い手のグループ内にも同じFCの運営会社がありました。買い手は、運営手法や採用・育成の共有を掲げています。また、先行する会社分割で対象外となった事業もあります。株式取得という形式でも、過去の全事業が対象とは限りません。これらは公表時の対象範囲と方針です。ただし、統合後の成果まで保証する情報ではありません。事例Aの対象教室と取得目的に関する説明。
教育M&AでFC利用と教室運営の継続を分けて確かめる
当センターの見解。この事例では、FC本部と教室運営会社の区別が重要です。加盟店の株式を売っても、本部の教材を所有するわけではありません。つまり、商標、教材、授業管理システムの利用は別の関係です。そこで、売主は利用条件と契約当事者を整理します。株主変更時の届出や承諾の要否も確認対象です。買い手が同じFCを知っていることだけで、省略はできません。
教育M&Aで教室間の人材を活用する際も、時間割に制約があります。たとえば、どちらの教室も夕方に講師が必要かもしれません。距離が近くても、同じ時刻の授業は兼任できません。大学生講師なら、大学の授業時間も変わります。そのため、採用人数に加え、曜日、科目、勤務可能時間を示します。また、代講できる講師が一人だけなら、その制約も伝えます。そのうえで、応援体制の説明には実際の移動時間も添えます。
さらに、教室長の役割も分解しておきます。保護者面談、講師調整、入塾相談を兼ねる場合があります。ただし、名簿に教室長の名前があっても、仕事は再現できません。そこで、面談の予約方法や欠席連絡の受付先を記録します。講師の欠勤時に、誰が代講を決めるかも残します。こうした小さな判断の所在が、翌週の授業を支えます。
教育M&Aの対価は、事業分離と校舎の条件を踏まえて読む
教育M&Aの価格を教室数で割り、他校の売値には当てはめません。校舎ごとに賃料や生徒構成が違うためです。また、売却前の事業分離も、数値の範囲を変えます。さらに、公表された株式対価は、事業価値そのものとも異なります。開示された利益と対価を単純に割ると、比較条件を失います。この事例からまず学ぶのは、運営範囲を正しく定める姿勢です。
事例B:英会話教室の事業を移した教育M&A
公表事実。譲渡企業は2021年9月3日に事業譲渡を発表しました。対象は、英会話教室を運営する事業です。感染拡大による生徒数減少などを背景に挙げています。譲渡する資産と負債は、事業に必要なものに限定されました。譲渡価額は非開示で、現金決済を予定していました。在籍生徒へのサービス維持は、発表時の見込みです。事例Bの対象範囲・譲渡予定に関する開示。
当初の実行予定日は2021年10月1日でした。その後の決算補足資料で、同日の実施を確認できます。譲渡企業が営む語学分野のすべてを売った取引ではありません。法人向け研修などとは、対象事業を区別する必要があります。また、取引実施と受講生全員の在籍継続は別です。ただし、公表資料から個々の残回数や返金条件までは分かりません。事例Bの譲渡実施を確認できる決算補足資料。
教育M&Aの対象を、受講契約と学習履歴で定める
当センターの見解。事業を切り出す教育M&Aでは、授業の残り方に注目します。月謝制でも、欠席分の振替が残ることがあります。一方で、回数制なら残回数と期限の組合せが重要です。さらに、休会中の受講生には、復帰後の利用条件があります。単に在籍人数を合計しても、将来の提供量は分かりません。そのため、契約ごとの状態をそろえて買い手へ説明します。
具体的には、移行表へ受講コースと残回数を載せます。予約済みの日時、教材の進度も関連づけます。そのうえで、旧条件を維持する範囲を確認します。また、移行後に予約方法が変わるなら、案内の時期を決めます。変更を受け付ける窓口も一本化します。個人情報を含む明細の共有方法は、取引段階に合わせます。たとえば、交渉の初期は個人を特定しない集計で説明できます。
また、教室の設備が残っても、学習の連続性は別に確かめます。新しい講師が、前回の授業内容を読めるでしょうか。また、受講生が苦手な発音や、次の試験予定は伝わるでしょうか。教材が変わる場合は、旧教材の到達点と対応させます。受講生が同じ説明を何度もする状態を避けます。こうした学習履歴の引継ぎは、設備一覧から見えません。
残す事業との共用を解き、受講生の次の行動を案内する
また、教育M&Aで一部事業を残すときは、共用にも注意します。たとえば、問い合わせ先や教材保管庫を共用している場合があります。受付担当者が複数事業の電話を取ることもあります。譲渡後も一定期間利用するなら、役務と費用を定めます。利用できる教材や顧客情報の範囲も整理します。つまり、事業の切出しには、この共用部分の分離が伴います。譲渡価格が非開示でも、ここには実務上の学びがあります。
教育M&Aを公表するときは、受講生の次の行動まで具体化します。次回授業はどこで、何時から行うのか。欠席や解約の相談は、どの窓口が受けるのか。支払先が変わる場合は、いつから変更するのか。公表資料にあるサービス維持という方針を、自社では運用へ落とします。ただし、今回の事例で全項目が実施されたという意味ではありません。
事例C:法人研修の販路と企画力を組み合わせた教育M&A
公表事実。2021年2月25日、研修会社の全株式譲渡が発表されました。対象は、研修の企画、開発、実施などを営む会社です。発表時の株式譲渡価額は116.5百万円でした。円単位では1億1,650万円です。当初は3月31日の実行を予定していました。その後、同日の買い手開示で全株式取得の完了を確認できます。また、取得後は現任社長に加えて買い手側役員を置く体制でした。事例Cの取引対象・発表時の対価、事例Cの取得完了と役員体制。
公表された狙いは、研修内容と販路の拡張です。買い手の営業支援分野との組合せが示されました。一方、譲渡企業には重点事業へ資源を集める目的がありました。譲渡企業グループへの研修提供は、通常の取引として続ける方針です。経営管理や資金貸付の関係とは、分けて説明されています。いずれも公表された目的や方針です。したがって、将来の受注額や改善効果を確定はできません。
法人研修の教育M&Aは、発注と教材利用の関係を整理する
当センターの見解。法人研修では、契約者と受講者が異なります。費用を払うのは企業でも、授業を受けるのは社員です。研修を選ぶ部署と、請求を処理する部署も違う場合があります。売主の人脈だけを買い手へ紹介しても、運営はつながりません。そのため、発注手続、日程変更、出欠報告の担当者を整理します。受講者向け連絡と企業向け報告も分けます。
また、受注の確実性は案件ごとの段階で説明します。正式な注文がある研修と、来期の相談は異なります。人数や実施日が未確定の案件もあります。前年と同じ研修でも、自動で更新されるとは限りません。人事担当者の異動や年度予算の承認が影響します。そこで、買い手には履行が決まった仕事と営業機会を示します。この区別は、教育M&A直後の人員計画にも役立ちます。
さらに、教材は作成者と権利者が一致するとは限りません。外部講師が持ち込む教材もあります。発注企業向けに加工した図表や、社内事例もあります。研修で使えたからといって、他社向けに販売できるとは限りません。そのため、利用条件や制作時の契約を確かめます。さらに、録画配信、再編集、翻訳の範囲も整理対象です。販路を広げる計画ほど、この権利確認が先に必要です。
教育M&Aで旧親会社の支援と研修の提供能力を点検する
旧親会社との関係も、売却後の採算に影響します。受注先として残る関係がある一方、共通管理は終わることがあります。そこで、会計処理や教材配信を誰が担うかを確認します。また、研修会場や機材を共用していた場合も同様です。売主が用意するのは、単なる取引先一覧ではありません。授業を実施し、報告し、請求する機能の一覧です。新しい組織でも不足なく動くかを買い手と検討します。
ただし、買い手の営業網に魅力があっても、提供能力との対応が必要です。たとえば、専門講師の登壇枠は短期間で増やせない場合があります。難易度が高い講座は、代講者の育成にも時間を要します。そのため、受注増の計画に教材改訂や講師研修の工数を加えます。相乗効果の説明を、担当者と日程に結びつけることが大切です。公表された取得目的を、そのまま自社の成長率には置き換えません。
三つの事例に共通する、売却対象の確かめ方
教育M&Aで売主が示したいのは、授業の提供単位です。具体的には、Aで教室とFCの契約関係が焦点になります。Bでは、切り出す事業の残授業が焦点です。Cでは、発注企業と研修提供のつながりが重要です。どの類型でも、売却対象の一覧に運営の流れを重ねます。授業予定、担当講師、教材、料金の四つを結びます。
その確認には、実際の一講座を使えます。まず、申込みから、受講、振替、請求までを追います。途中で担当者の記憶だけに頼る部分を探します。次に、自社で直せる不足を、候補先を探す前から補います。一方で、買い手の協力が必要な項目は、提案条件に入れます。事例の価格を借りるよりも、この整理が比較の土台になります。
7.教育M&Aの買い手候補と承継条件を比較する
教育M&Aの買い手候補は、取得後に何を変えるかで比較します。教育業界に属する会社でも、運営方針は同じではありません。自社ブランドを残したい候補もあります。一方で、教材や教室を統合したい候補もあります。そのため、売主は会社紹介に加え、最初の学期の運営案を求めます。提示価格とその案を並べると、条件の意味が見えてきます。
当センターは、教育M&Aで授業を担う現場責任者を重視します。交渉担当者が、教室運営を担当するとは限らないためです。そこで、決裁権を持つ人と時間割を組む人を確認します。統合計画の費用を、誰が承認するかも確かめます。提案書に担当部署の名前があるだけでは不十分です。実際に動ける人員と、開始できる時期を聞きます。
同業者との教育M&Aは、教室間の授業の重なりを確かめる
同業候補には、指導現場への理解を期待できます。教材の選び方や、保護者面談の経験も比較しやすいでしょう。ただし、近隣校舎があることだけで適合は決まりません。そこで、対象学年、授業形式、主な時間帯をそろえて見ます。定期試験対策を重視する塾と、受験専門塾では運営が違います。そのため、教室同士の距離より、必要な能力の対応を優先します。
また、教育M&Aで統合案が出た場合は、通塾条件を確認します。教室の移転で帰宅時間が遅くなる生徒もいます。兄弟で通う家庭には、曜日の組合せが重要です。送迎する保護者の都合も変わります。そのため、売主は現在選ばれている理由を具体的に伝えます。統合後も維持する条件と、調整できる条件を分けます。既存生徒の移行人数を、全員継続と仮定しないことが大切です。
さらに、講師配置の共通化では、引継ぎ期間も条件に入れます。担当変更のたびに、生徒の反応を確認する必要があります。たとえば、模擬授業や授業記録の共有が役立つ場合があります。その準備時間を無償の善意に任せないようにします。教室長の負担が増えるなら、支援人員を検討します。同業だから説明不要と考えず、運営方法の差を確認します。
教材・オンライン事業者との教育M&Aは利用条件が鍵になる
教材やオンライン学習を持つ候補には、別の強みがあります。自社講座を広い地域へ届けられる可能性があります。教室の空き時間を、配信の拠点に使う案も考えられます。ただし、対面授業の良さをそのまま配信できるとは限りません。質問を拾う方法や、課題を確認する方法が変わります。売主は、受講者の体験がどう変わるかを聞きます。
そこで、教育M&Aで教材を統一する場合は、年度途中の扱いを確かめます。購入済みの教材をどこまで使うかが論点です。講師用の解説や課題の採点基準も必要になります。さらに、新教材の操作研修をいつ行うかも確認します。ただし、教材導入費の削減だけでは、全体の負担は分かりません。授業の組直しや、保護者向け説明にも時間がかかります。
また、学習データの活用計画は、移行の内容まで見ます。過去の成績を新システムに載せるだけでは足りません。評価尺度や学年区分が異なると、解釈を誤る可能性があります。併せて、閲覧できる人、保存する期間、利用目的を整理します。録画した授業についても、利用できる範囲を確かめます。便利になるという説明を、具体的な操作と管理へ置き換えます。
法人向け企業との教育M&Aは、販売量と登壇可能枠を照合する
法人向けの営業網を持つ候補は、研修会社と接点を作れます。既存の顧客へ、人材育成を提案できる場合があります。そこで、売主が得意とする専門分野と顧客の課題を照合します。ただし、顧客社数が多いことだけで、研修が売れるとは限りません。研修予算を扱う部署との関係があるかも重要です。営業上の接点と、発注の可能性を分けて説明してもらいます。
年間契約を増やす計画には、講師の確保が伴います。新入社員研修のように、春へ依頼が集中する分野もあります。年間では余裕があっても、特定の週に枠が足りないことがあります。そのため、買い手には講師の繁忙期を含む受注計画を求めます。日程の調整で対応するのか、育成で枠を増やすのか。外部講師を使う場合は、品質管理の担当も決めます。
さらに、教育M&Aの候補先とは、成果の報告方法も話し合います。満足度、修了率、職場での活用は別の指標です。測定期間も、発注企業の要望も違います。そのため、売主が現在約束している報告を維持できるか確認します。販売担当だけで新しい成果保証を追加しないようにします。研修を設計する担当者が、提案内容を確認する体制が必要です。
投資会社や異業種との教育M&Aでは、現場を任せる方法を聞く
教育現場を直接持たない候補も、検討対象になり得ます。採用投資や管理体制の整備を支援できる場合があります。そこで、売主は資金力とともに、現場を任せる方法を確認します。現経営陣を残すのか、外から責任者を採るのか。社長が引退する場合は、教務を誰が担うのか。人物像だけでなく、就任までの手順を具体化します。
教育M&Aで複数教室を順次取得する方針なら、統合の順序を尋ねます。たとえば、経理を先に共通化する案があります。教材や教務まで統一する案もあります。売主が残したい教育方針との関係を整理します。さらに、教務責任者にどこまで裁量があるかも確認します。予算を超える代講費や教材費を、誰が判断するかが実務では重要です。
また、将来の再売却を想定する候補には、その方針も聞きます。再売却が必ず生じると決めつける必要はありません。ただ、保有の目的や想定期間は条件比較に関係します。経営陣の持株や、売主の再出資を求める場合もあります。その場合、今回受け取る現金と将来の持分価値を分けます。退任時期も含め、売主が負う役割を確認して判断します。
教育M&Aの提案を、同じ学期と授業範囲で比べる
教育M&Aの提案は、同じ前提で受け取ると比較しやすくなります。まず、基準となる在籍日と、対象講座をそろえます。振替授業、休会者、申込済み講習の扱いも示します。売主が残る期間や、教材更新の時期も前提に置きます。候補先によって違う範囲を含む価格は、そのまま並べません。そのため、追加の義務と受取額を一つずつ確かめます。
| 比較する条件 | 候補先に求める説明 | 売主が確認する資料 |
|---|---|---|
| 授業の継続 | 最初の学期の時間割、休講時の代講方法 | 学年・科目別の授業予定と担当表 |
| 講師と教室長 | 担当維持の方針、採用や研修の支援 | 勤務可能時間、業務分担、採用計画 |
| 教材とシステム | 切替時期、利用権、旧履歴の閲覧方法 | 利用契約、権限表、移行作業の見積り |
| 受講料と残授業 | 旧条件の扱い、返金窓口、精算方法 | 受講契約、残回数、入金の対応表 |
| 売主の役割 | 担当業務、終了条件、報酬と拘束時間 | 引継ぎ計画と支援契約の案 |
| 価格の確実性 | 決済時の支払額、調整や後払いの条件 | 価格前提、資金調達計画、条件一覧 |
ただし、価格が同じでも必要な支援量は違います。売主が週に何度も授業へ入る案なら、その負担を考えます。対して、買い手が代講要員を確保する案もあります。教育M&Aの価格比較には、この引継ぎ負担も含めます。想定外の追加講習や保護者面談も起こり得ます。追加対応を依頼する手順と、終了の判断を決めておきます。
一校舎の時間割を使って、買い手の実行力を確認する
教育M&Aの面談では、典型的な一週間を題材にできます。具体的には、個人名を伏せた時間割と授業形式を示します。ある曜日に担当講師が休んだ場合の対応を聞きます。別日に振り替えるなら、生徒の受講可能時間を確かめます。教室長が代講するなら、面談業務への影響も見ます。この対話で、提案が現場の条件に合うかを確認できます。
次に、学期末から新学期までの切替を追います。旧学期の振替が、新学期へ持ち越される場合があります。学年が上がれば、授業の終了時刻も変わります。講師の卒業や就職で、担当の交代も生じます。その時期に教材や決済方法まで変える計画なら、作業が集中します。そこで、買い手に変更する順序と担当者を説明してもらいます。
この確認は、詳細調査で欠点を探す作業とは少し違います。売主と買い手が、必要な支援を具体化するための対話です。売主側の記録が足りなければ、整理方法を決めます。買い手側の人員が足りなければ、着任までの期間を考えます。こうして双方の不足を明らかにし、決済までの準備へ反映します。実行できる提案は、準備の担当と期限まで説明できます。
継続率に連動する対価は、誰が変えられる数字かを確認する
教育M&Aでは、追加対価の条件も慎重に読みます。一定時点の在籍数などに連動する提案が考えられます。その場合、在籍の定義を先にそろえます。休会者や無料体験の参加者を含むかで数字は変わります。受験終了による卒塾も、一般的な退会とは事情が違います。学年構成と判定時期が合っているかを確認します。
また、決済後の施策を誰が決めるかも重要です。値上げ、教室移転、教材変更は継続率に影響し得ます。買い手が決定する施策を、売主が完全には管理できません。そのため、追加対価の算定には、その関係を織り込みます。対象期間、計算資料、確認方法、異議の手順を整理します。支払額が確定する時点も、提示価格と一緒に確認します。
さらに、教育成果そのものを、安易な対価条件にしないことも大切です。合格や成績には、事業者が管理しきれない要因があります。売主が退任するなら、授業への関与も限られます。したがって、測定のしやすさと、責任を持てる範囲を考えます。教育M&Aの法務・税務は、契約の章と併せて確認します。ここでは、条件を比較できる状態まで整理します。
教育M&Aで残したい方針を、検証できる承継条件に変える
「教育理念を大切にしてほしい」という希望は出発点になります。そこで、交渉では実際の運営条件に落とし込みます。たとえば、授業人数や保護者面談の頻度です。特定の教材を残すなら、対象学年と期間を定めます。講師の継続を重視するなら、提示する勤務条件を確かめます。売主の希望を買い手が実施できる形にすることが重要です。
ただし、すべてを永久に固定すると、運営の改善を妨げる場合があります。そのため、維持する期間と、見直しを協議する方法を考えます。受講生への説明が必要な変更も整理します。売主が退任した後の協議先も決めておきます。口頭での賛同だけでは、担当者の交代に耐えられません。契約化する事項と運営計画に記す事項を、専門家と分けます。
教育M&Aの候補を絞る段階では、残る論点を一覧にします。価格、授業継続、現場人員、期限を並べます。未回答の項目に、回答日と担当者を設定します。条件の確認が進まないまま、交渉相手を一社に絞らないことも検討します。独占交渉を行う場合は、その範囲と期間を確かめます。生徒募集の時期に間に合うかも、日程判断に含めます。
買い手の改善案と、現在の事業価値を分けて整理する
教育M&Aの提案で、新しい可能性が見えることがあります。教材の共同開発や、採用の支援が一例です。それでも、まだ実施していない改善は将来の計画です。そのため、現在の授業運営で生む利益と分けて整理します。さらに、改善に必要な人件費、開発費、移行費も考えます。期待する売上だけを、現在の利益へ足し込まないようにします。
教育M&Aの売主は、現時点で再現できる事業を説明します。一方で、買い手は自ら加える機能と費用を説明します。その区別があれば、価格提案の理由を比較しやすくなります。どの前提が変わると価格も変わるのかを確認できます。次の価値評価では、この整理を数値へつなげます。学期をまたぐ授業を支える条件とともに、提案を読み解きます。
8.教育M&Aの正常利益は、学期をまたぐ授業と費用から組み立てる
教育事業の利益は、入金額だけでは測れません。次の学期分を先に集めれば、預金は増えます。しかし、その授業を担当する講師は必要です。教材の準備も、保護者への対応も残ります。売却前には「集めたお金」と「終えた授業」を結び直します。そのうえで、経営者が交代しても残る利益を見積もります。
なお、この章からの数値は、説明用に設けた仮定です。実在案件や当センターの成約実績ではありません。対象は、賃借校舎で私塾を営む株式会社です。会社所有の土地・建物は含めません。特定の教育分野の相場も示していません。学校法人の承継に、株式会社の株式価格を当てはめることはできません。
最初の一枚は、学期別の授業履行表にする
決算書の売上高から始めると、期ずれを見逃します。そのため、先に講座ごとの提供期間を一枚に並べます。申込日、入金日、初回授業、最終授業を記入します。売却予定日が、そのどこに入るかを確かめます。また、受講料に面談や添削を含む場合は、その約束も記録します。授業回数だけで説明できない契約を見つけるためです。
会計上も、入金と売上の時点は一致しません。収益認識基準は、約束したサービスの提供を捉えます。先に受け取った対価には、契約負債の考え方があります。また、一定期間の履行として扱う要件も定めています。適用基準と契約内容を確認し、処理を判断します。参照:企業会計基準委員会「収益認識に関する会計基準」第11項、第35〜38項。
教育M&Aの利益資料を授業記録で裏付ける
| 確認するもの | つなぐ資料 | 評価で確かめること |
|---|---|---|
| 受講契約 | 申込書、料金表、適用約款 | 提供期間、面談・添削を含む範囲 |
| 授業の実施 | 時間割、実施記録、講師報告 | 終えた授業と振替義務の残り |
| 受講料の処理 | 入金明細、売上元帳、前受明細 | 収益計上と残る役務の対応 |
| 提供原価 | 講師契約、教材発注、管理業務表 | 次の学期も同じ品質で続ける費用 |
| 解約・返金 | 受付履歴、精算書、送金記録 | 通常の解約と個別の未決済負担 |
さらに、教育M&Aでは請求ソフトの在籍数をそのまま使いません。休会中、受験終了、振替だけ残る受講者を区別します。同じ人が複数講座を受ける場合もあります。実人数と延べ受講数を別に示します。次学期の予測には、更新意思と申込状況を添えます。「在籍している」という一語では、収入の確度を説明できないためです。
前受200万円の講座を、提供済みと未提供に分ける
小さな例で確認します。受講者25人の講座を仮定します。料金は一人8万円で、合計200万円を前受けしました。全10回の同質な授業だけを約束しています。教材販売や個別面談は含みません。各回への配分が等しいと判断できる設定です。ここまでに4回を提供し、残りは6回とします。
この設定では、提供済みの対価は80万円です。一方で、未提供分の120万円は前受として残します。一回の講座全体の直接費を12万円と仮定します。提供済み4回の費用は48万円です。一方で、残る6回には72万円を要します。売上200万円に対し、全回の直接費は120万円です。したがって、全体の差額は80万円となります。
ただし、この80万円は会社全体の利益ではありません。校舎賃料、本部管理費、募集費などをまだ引いていません。また、受講者の解約や授業の振替はない設定です。サービスが均一でない契約には、この単純配分を使えません。実際には契約と提供実績に合う方法を選びます。
講座全体の採算と、今後必要な支出を分ける
| 項目 | 計算 | 金額 |
|---|---|---|
| 受領済みの受講料 | 25人×8万円 | 200 |
| 4回提供済みの対価 | 200×4÷10 | 80 |
| 未提供6回に対応する前受 | 200−80 | 120 |
| 提供済みの直接費 | 12×4回 | 48 |
| 今後の直接費 | 12×6回 | 72 |
| 全回提供後の直接利益 | 200−48−72 | 80 |
4回分の直接費を現金で払ったとします。講座の入金とその支払だけを見る残額は152万円です。しかし、この全額を自由な資金と考えるのは早計です。残る授業を提供する支出が控えています。一方、前受120万円すべてが返金額とも限りません。継続提供する義務と、解約時の現金精算は分けて読みます。
当センターの見解:教育M&Aでは、前受残高と時間割の照合を先に勧めます。残高の大小だけを交渉材料にしないためです。講師の確保と提供費用が分かれば、引継ぎ後の資金を話し合えます。これは会計基準が定める価格算定式ではありません。授業の実態から価格交渉を組み立てる、当センターの助言です。
教育M&Aの正常EBITDA3,200万円への調整を、仕事ごとに説明する
次は、教育M&Aで用いる会社全体の年次利益を考えます。営業利益は3,600万円と仮定します。通常の解約返金や振替費用は反映済みです。次に、減価償却費700万円を足すと4,300万円です。ここでは、この額を簡易EBITDAと呼びます。今後の授業運営に照らして四つの調整をします。正常EBITDAは、将来の利益を保証する額ではありません。根拠を共有するための、検討上の利益指標です。
| 項目 | 調整額 | 仮定した理由 |
|---|---|---|
| 営業利益 | 3,600 | 対象年度の出発点 |
| 減価償却費 | +700 | 簡易EBITDAへ組み替える |
| 簡易EBITDA | 4,300 | 利益の正常化前 |
| 完了済みの校舎移転費 | +180 | 当期費用のうち再発しない分 |
| 退任校長の代替費用差額 | −600 | 現在360から代替総費用960への不足 |
| 講師・授業管理の追加体制 | −420 | 校長代替とは別の不足業務の純増分 |
| 教材更新・デジタル保守不足 | −260 | 通常必要な年次費用の不足分 |
| 正常EBITDA | 3,200 | 4,300+180−600−420−260 |
一時費用と人員・教材の不足を一項目ずつ確認する
移転費180万円は、完了済み作業の当期費用です。引越作業や旧校舎からの撤収などを想定します。毎年の賃料や、資産計上した内装投資は含めません。営業利益での費用計上が前提です。したがって、特別損失で処理した金額をもう一度加算しません。移転後の平常賃料は、もとの利益に含む設定です。
教育M&Aでは、校長が退く仕事を分解し、代替費用を決めます。この例の校長は、経営管理と保護者対応を担います。現役員報酬360万円は、既存費用に含まれています。代替人材の給与と会社負担等を960万円と置きます。そのため、差額600万円だけを追加します。ただし、後任の総費用960万円を丸ごと引くと、旧報酬分も重ねて引きます。
講師体制と教材保守の純増費用を切り分ける
追加420万円は、校長の役割とは別です。授業の欠員補充と講師側の授業管理を想定します。既存給与で賄う業務は除きます。また、校長代替費960万円に含む仕事も除きます。そこで、必要時間と担当表を作り、不足分だけを積みます。採用を見送ったために利益が増えた年は、その状態を継続可能と扱わない姿勢が必要です。
教材更新・保守の260万円も、純粋な不足分です。通常改訂、配信機能の保守などを想定します。すでに計上した利用料はもう一度引きません。さらに、新しい教材事業への投資も混ぜません。このように、授業を維持する支出と成長に向けた支出を分けます。端末購入などの資本的支出は、次章の資金計画でも確認します。
学期の採算と年間の採算を往復する
夏期講習の好成績だけで年間利益を伸ばしません。平常月の授業、講習、入会関連を区分します。受験終了による卒塾は、継続率の計算から整理します。卒塾した学年を補う新規入会も必要です。春の募集費を省いた利益予測なら、翌年度の生徒構成と矛盾します。学期ごとの売上と、その売上を作る費用を対にします。
また、空き教室は、そのまま利益の上積みではありません。授業を入れる講師と時間帯の需要が必要です。例えば、午後の空席が多くても、希望が夜に集中することがあります。満員の時間帯で、増員が可能かを確かめます。また、個別指導なら、講師一人当たりの担当人数も見ます。席数だけで成長を約束せず、実行できる枠を示します。
提供済み授業の費用を、月次と元帳で照合する
さらに、未払いの講師報酬も、現金支出前だから利益に残せません。提供済み授業の費用を、該当月に対応させます。翌月払いの給与や業務委託料を確認します。校舎別集計と会社全体の元帳の差も説明します。収益認識の修正と、運転資金残高の修正は連動します。修正理由を記録し、価格への反映箇所を後で追えるようにします。
教育M&Aの利益資料では、上乗せ要因だけを並べないことです。退任後の費用まで示すと、議論の範囲が明確になります。希望価格を守るには、調整額ごとの裏付けが役立ちます。雇用条件、授業数、教材の更新履歴を添えます。見込額と契約済み金額も区別します。そのうえで、根拠の強い利益から次の評価倍率の議論へ進みます。
9.教育M&Aの評価倍率は、利益の定義と公表データの範囲をそろえる
教育M&Aの倍率を知りたいときは、まず何に掛ける倍率かを聞きます。売上倍率とEBITDA倍率は別物です。株式価値に対する倍率か、事業価値に対する倍率かも違います。上場会社と小規模な私塾では、条件も異なります。そのため、ひとつの数字だけで自社の価格を決めないことが出発点です。
教育M&Aの公表相場として言える範囲
2026年9月14日時点で公式の倍率集計を確認しました。確認先は、M&A支援機関登録制度の集計画面です。EV/EBITDA分析の年度選択は2024年度でした。その業種別表に、教育・学習支援業の専用区分は確認できませんでした。教育分野の成約がないという意味ではありません。教育専用倍率を、この表から読み取れないという意味です。
同じ画面には、全業種1,987件の分析があります。第1四分位3.6倍、中央値7.3倍、第3四分位15.5倍です。ただし、教育だけを集めた数字ではありません。したがって、掲載値を塾やスクールの標準倍率とする根拠にはなりません。また、四分位は、最低価格と最高価格を表すものでもありません。参照:M&A支援機関登録制度「2024年度EV/EBITDAによる分析」。
登録支援機関の報告範囲と、分母の違いに注意する
この集計は、登録支援機関からの報告に基づきます。分析可能な株式譲渡案件が対象です。譲渡側の報告を用い、重複を避けています。任意報告の財務データもあり、国内の全取引ではありません。指標は、株式譲渡価額に純有利子負債を加えた額が分子です。分母には、営業利益と減価償却費の合計を用います。
前章の正常EBITDAは、そこからさらに調整した指標です。そのため、公表データの分母と完全には一致しません。公表中央値を掛ければ正解になるわけではないのです。また、成約金額が非公表の教育事例も、倍率を逆算できません。売上規模や教室数から、非公表の買収価格を推測しません。事例は、承継対象や買収目的を考える材料にとどめます。
教育M&Aで三つの評価方法を使い、同じ教室を点検する
評価には、財産から見る方法があります。また、将来の収益や資金から見る方法もあります。比較対象の価格を用いる方法もあります。中小機構の解説も、複数の方法を案内しています。ひとつの計算で決めず、前提を比較します。参照:中小機構J-Net21「会社を売却する際、売却価格をどのように考えたらよいでしょうか」。
| 見方 | 確かめる対象 | 見落としやすい点 |
|---|---|---|
| 純資産を確かめる | 回収可能な未収受講料、教材在庫、敷金、債務 | 古い教材や回収困難な債権が額面で残ること |
| 将来資金を見積もる | 学期別の入会・更新、講師費用、設備更新 | 卒塾後の補充募集や前受の季節変動 |
| 比較対象と照らす | 授業形式、規模、成長率、講師構成、利益定義 | 違う教育モデルの倍率をそのまま移すこと |
教材の財産価値と、学期別の資金予測を点検する
純資産を見るときは、教材の冊数と使用可能数を分けます。旧課程の教材が、今の講座で使えるとは限りません。敷金は、退去時の精算条件を確認します。さらに、独自教材は著作権と利用範囲を調べます。作成費用の累計が、そのまま現在の売却価値にはなりません。利益に表れる教材の強みを、別途重ねて上乗せしない点も重要です。
将来資金を扱うDCF法では、入金の順序を描きます。収益予測から税や設備投資を考慮します。営業運転資金の増減も含めます。ただし、前受が増える年だけを切り取ると、資金創出を過大に見ます。次の学期の授業費用まで追う必要があります。割引率や最終年度後の成長率も、結果を大きく動かす仮定です。
一方で、比較対象は教育という分類だけで選びません。録画教材の販売と対面の個別指導では、追加販売時の費用が違います。法人向け研修と受験塾では、更新時期も異なります。授業の提供方法と費用の増え方が近いかを見ます。株式対価だけが分かっていても、借入や現金が不明なら比較は限定的です。
教育M&Aの仮定3倍・4.5倍・6倍で価格感度を確認する
ここでは、正常EBITDA3,200万円を固定します。倍率だけを3倍、4.5倍、6倍へ動かします。いずれも計算説明のための仮定です。公表相場や、教育業界の推奨レンジではありません。真ん中の4.5倍が適正という主張でもありません。倍率の違いが金額にどう届くかを確認する表です。
| 計算上の倍率 | 正常EBITDA | 事業価値EV | 読み方 |
|---|---|---|---|
| 3倍 | 3,200 | 9,600 | 3,200×3 |
| 4.5倍 | 3,200 | 14,400 | 3,200×4.5 |
| 6倍 | 3,200 | 19,200 | 3,200×6 |
教育M&Aの仮定倍率と、利益変動の影響を分ける
同じ利益でも、倍率1.5倍の差は4,800万円です。教育M&Aの価格交渉では、その差を支える理由が問われます。後任校長が決まり、授業を維持できるのか。次学期の更新見込みに、裏付けがあるのか。権利上問題なく教材を使えるのか。こうした検討事項と金額を結びます。「ブランドが強い」だけでは、金額の説明が足りません。
また、利益額そのものの変化も確認します。仮定倍率4.5倍のもとでは、利益100万円の差がEV450万円の差になります。継続的な管理費を利益から落としておく意味は、ここにあります。ただし、費用を削れば常に価値が上がるわけではありません。講師の準備時間を削り、退会が増えるなら収益予測も変わります。
反対に、同じ問題を二つの場所で過大に反映しないことです。例えば、人員不足を補う420万円は、すでに利益から引きました。採用の不確実性が残るなら、別の評価材料になり得ます。その際も、何を利益に織り込み、何が残る懸念かを示します。費用負担と、その実行確度を分けて話します。
教育M&Aで、倍率より先に合意したい条件
譲受候補に、同じ前提での提示を求めます。正常利益の対象期間、退任時期、講師の処遇をそろえます。校舎を残す条件と、統合する条件も区別します。統合案で費用が下がっても、移動による退会は検討が必要です。さらに、借入返済を含む提示か、株式だけの価格かも確認します。比較表の見出しを統一するだけでも、誤解は減らせます。
当センターの見解:まず次学期を運営できる案を固めるべきです。担当講師、教材、問い合わせ対応を具体化します。その案が利益予測にどうつながるかを示します。価格の高い案でも、授業維持の根拠が弱ければ追加確認が必要です。倍率を評価する作業は、承継後の授業計画を評価する作業でもあります。
一方で、赤字事業ではEBITDA倍率が使いにくくなります。負の利益に倍率を掛けるだけで、価値を断定しません。既存講座を終える支出と、再建費用を分けます。引き継げる教材の権利や教室立地も確認します。買い手の改善策に依存する部分は、通常の収益力と区別します。条件付きの価格なら、その達成条件を文章にします。
10.教育M&Aの事業価値を、株式対価と個人株主の手取りへつなぐ
教育M&Aで示すEVは、個人株主の受取額とは異なります。会社の借入、現金、通常の運転資金を整理します。過去の特定講座に関する負担も確認します。その結果として株式対価を考えます。その後、個人株主に生じる税と費用を計算します。会社の資金と、個人の資金を同じ表の中で混ぜないことが必要です。
私塾運営会社の株式対価11,400万円という仮定
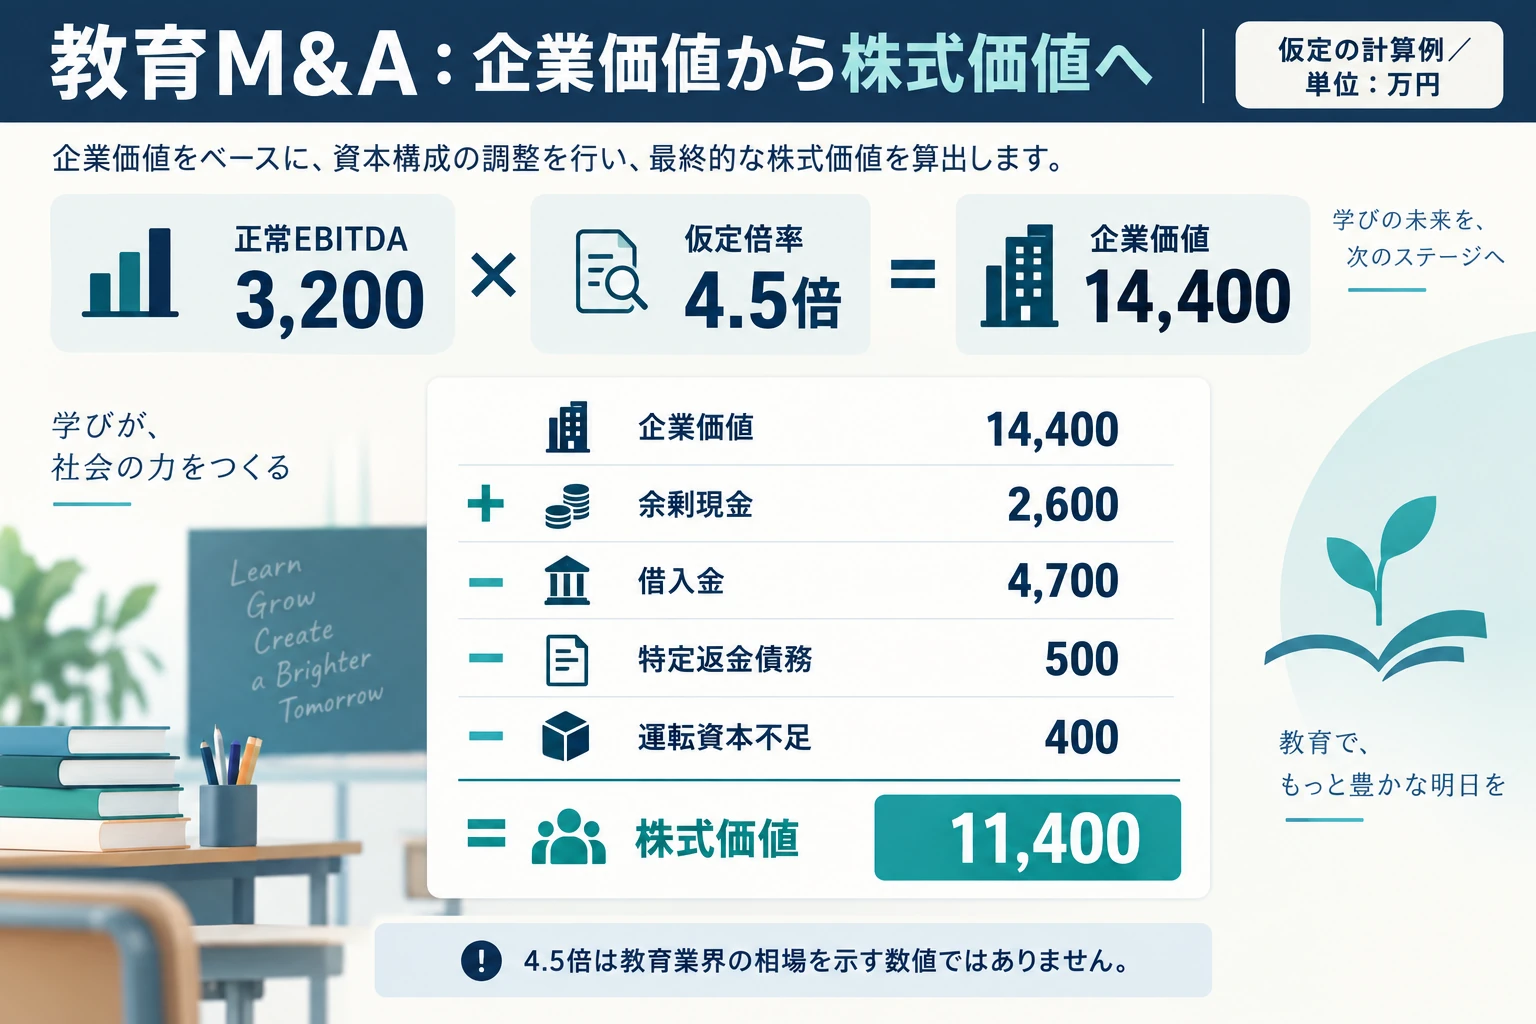
前章の仮定4.5倍を使います。EVは14,400万円です。余剰現金2,600万円を加えます。銀行借入4,700万円を引きます。特定の終了講座に関する返金負担500万円も引きます。さらに、合意した営業運転資金の不足400万円を調整します。この条件で、株式対価は11,400万円です。
| 段階 | 加減する額 | 確認したい内容 |
|---|---|---|
| 事業価値EV | 14,400 | 正常EBITDA3,200×仮定4.5倍 |
| 余剰現金 | +2,600 | 授業運営に必要な現金を除いた額 |
| 銀行借入 | −4,700 | 本例で引き継ぐ有利子負債 |
| 特定終了講座の返金負担 | −500 | 個別合意済みで、NWCから除外した過去負担 |
| 営業運転資金の不足 | −400 | 実行時1,500−目標1,900 |
| 株式対価 | 11,400 | 14,400+2,600−4,700−500−400 |
教育M&Aの資金引継ぎは、預金残高と余剰を分ける
余剰現金2,600万円は、預金総額ではありません。授業継続のために残す資金を先に考えます。入金と給与支払の間隔、教材代金、季節講習の準備を確認します。このモデルは、必要な営業用現金をEV側の前提に含めます。そのうえで余剰分だけを加算する設定です。必要現金を別途追加して、同じ資金を二重に評価しません。
また、借入4,700万円の控除も、銀行への返済とは別の話です。株式取得後も会社に借入が残るなら、その負担を価格へ反映します。実行時に返す契約なら、返済先と資金の経路を定めます。株式対価を払うだけで、保証契約が自動的に消えるわけではありません。個人保証の解除は、金融機関との手続と確認が必要です。
教育M&Aの通常前受は、営業運転資金に含めて比較する
営業運転資金は、ここではNWCと略します。法令でひとつに固定された価格調整式ではありません。本例では、営業用の流動資産から営業用の流動負債を引きます。現金、銀行借入、特定返金500万円は除外します。そのため、目標と実行時に同じ科目と評価方法を使います。通常の未提供授業に対応する前受は、営業負債に含めます。
| 扱い | 含める主な内容 | 点検事項 |
|---|---|---|
| 営業用の資産 | 回収可能な受講料債権、使用可能な教材、通常の前払費用 | 未収の滞留と教材の使用可能性を反映 |
| 営業用の負債 | 通常の前受受講料、教材の買掛金、通常の講師報酬等の未払 | 授業履行表と支払明細を照合 |
| 双方から除外 | 現金、銀行借入、特定終了講座の返金500万円 | 株式対価への別調整と重ねない |
| 目標と実行時 | 目標1,900万円、実行時1,500万円 | 差額400万円を一回だけ控除 |
学期の季節性と、同じ評価基準での比較を確かめる
前受金が多い業態では、NWCが負になることもあります。本例の正の1,900万円を、業界標準と捉えないでください。教育M&Aで必要額を見積もる際は、請求条件と講座構成を踏まえます。期末一日の残高だけで目標を決めず、学期の推移を確認します。講習料を集めた直後と、授業を終えた月を比べます。実行日の季節性に合う基準を、当事者で協議します。
このモデルでは、目標と実行時の前受を同じ評価方法で扱います。通常の前受は、原則として契約に対応する帳簿額を使う仮定です。金額の正しさは授業履行表で確認します。別の評価方法を採用する取引も考えられます。その場合も、目標だけ原価換算してはいけません。前提変更は両時点と価格計算に一貫して反映します。
なお、残る授業の費用は、通常の利益予測にも含まれます。だからといって、NWCの調整が直ちに二重控除とは限りません。利益は将来の営業活動の採算を表します。NWC調整は、合意した営業残高が渡るかを確かめます。問題は、同じ前受残高をさらに全額借金扱いして引くことです。どの価格前提を調整するかを、明細で示します。
教育M&Aの返金500万円を、未消化授業と別番号で管理する
本例の500万円は、特定の終了講座の返金です。受講者との返金合意が済み、まだ支払っていない設定です。この講座について、引き継いで提供する授業はありません。通常講座の前受とは別管理です。過年度に費用処理済みで、今回の営業利益3,600万円には含まれません。したがって、正常利益の調整でも再度費用として引きません。
返金500万円は、NWCの目標と実行値から除外します。また、将来の通常講座の資金予測にも返金支出を含めません。代わりに、株式対価を求める段階で一回引きます。さらに、返金先と支払予定日を添え、引継ぎ後の実際の支払者も決めます。契約上の補償を設ける場合は、同額の損失を重ねて回収しない調整も確認します。
対象サービスの解約ルールと、個別返金の違いを確認する
返金の扱いは、教室側の約款だけでは決まりません。消費者向けの学習塾や語学教室などには、特定継続的役務の規定があります。対象となる期間や金額、役務の範囲を確認します。該当する取引には中途解約の制度があり、請求できる額にも上限があります。参照:消費者庁「特定継続的役務提供」。
たとえば指定された学習塾等の区分では、期間が2か月を超えるものが対象です。対価も5万円を超えるかを確認します。すべての教育サービスに自動適用する説明は避けます。受講料以外の関連商品や、契約の実質も確認が必要です。本例の500万円は、法律上の標準返金額ではありません。個別合意済みという計算上の設定です。
当センターの見解:引継ぎ表には、受講契約ごとの処理先を一つずつ付けます。通常の役務はNWC、終了講座の返金は個別調整、と区分します。解約処理中で分類が決まらないものは保留欄に置きます。その総額と解決期限も共有します。曖昧な負担をまとめて控除するより、確認可能な交渉になります。
教育M&A後の個人株主の資金は、取得費と今回の支出を分ける
最後に、国内居住の個人株主を仮定します。営利株式会社の非上場株式を現金で譲渡する設定です。株式対価は11,400万円です。株式の取得費を900万円と置きます。今回支払う外部専門家等の譲渡費用は220万円です。この費用は、当センターの料金ではありません。費用相場でもなく、計算のための仮定額です。
国税庁は、株式の譲渡益に対する課税を案内しています。取得費や委託手数料等を差し引いて、譲渡益を求めます。所得税15%と住民税5%が基本です。所定の期間には、所得税額に復興特別所得税が加わります。この計算例では、合計20.315%を用います。参照:国税庁「No.1463 株式等を譲渡したときの課税」。
教育M&Aで個人株主に残る現金と、概算税を別に計算する
| 項目 | 計算 | 金額 |
|---|---|---|
| 株式の譲渡益 | 11,400−900−220 | 10,280 |
| 概算の税負担 | 10,280×20.315% | 2,088.382 |
| 今回の外部譲渡費用 | 個人株主が現金で支払う仮定 | 220 |
| 今回残る現金 | 11,400−220−2,088.382 | 9,091.618 |
円にすると、概算税額は2,088万3,820円です。今回残る現金は9,091万6,180円となります。取得費900万円は、過去の株式取得時の支出です。譲渡益の計算に使っています。そのため、今回の受取現金からもう一度引きません。外部費用220万円は、今回の現金支出なので引きます。この違いを分けると、手取りの読み違いを防げます。
ただし、外部費用220万円は、全額を税務上控除できる仮定です。実際の助言料等が全額該当するとは限りません。業務内容、負担者、請求書と譲渡との関係を確認します。特例、損益通算、他の所得等による影響は計算していません。取得費の確認資料も必要です。この例は、個人株主ごとの税務申告額を確定するものではありません。
事業譲渡と学校法人は、受取主体から別に考える
一方で、会社が事業を譲渡する場合は、代金を受け取る主体が変わります。まず会社が受領し、会社段階の税を検討します。個人へ資金を移す方法も別に考えます。そのため、この20.315%を事業譲渡代金全体に掛けません。また、学校法人には株式会社の株式対価モデルを使いません。承継の仕組みと資金の帰属を、最初から別に設計します。
価格を決める前に、次学期の資金繰りも確定させる
教育M&Aの契約直前には、実行後の入出金を週単位でも確認します。講師の給与日、家賃、教材の支払日を並べます。口座振替の切替で、受講料入金が遅れる可能性も点検します。金額の評価が合っていても、支払日に資金が足りなければ授業運営に支障が出ます。そのため、経理の引継ぎと教務の予定を同じ日程表へ置きます。
EV、株式対価、個人の残現金を横に並べて比較します。条件付き対価なら、確定分と条件付き分も分けます。返金500万円の処理やNWC調整の期限も記載します。価格への合意と、授業を守れる資金の合意をそろえます。教育M&Aの売却準備では、このつながりを説明できる資料が、経営者の判断を支えます。
11.デューデリジェンスを、受講と請求の記録から準備する
デューデリジェンスは、買い手による調査です。財務・税務・法務・労務・事業等を確認します。教育M&Aでは、決算書の数字を説明する資料を用意します。さらに、その数字が生まれた受講契約と授業を示す資料も役立ちます。確認項目の多さを恐れるより、根拠の不足を早めに特定します。担当者が答えられる順番に整理します。
教育M&Aでは生徒名簿の前に、匿名の受講残高表をつくる
まず、氏名や連絡先を隠した受講番号を一覧にします。契約コース、契約期間、約束した授業数を記入します。次に、実施済み回数、繰越回数、残回数を並べます。入金額、未収額、返金相談の有無を加えます。ただし、月謝制では残回数だけで処理できない場合もあります。そのため、月単位の提供条件と欠席・振替の扱いを添えます。目的は、会計上の前受残高と教務上の未提供役務の照合です。
数字が合わなくても、すぐに売上の架空計上と決めつけません。期日ずれ、振替処理、無料延長を切り分けます。兄弟割引や、講習との合算請求も確かめます。そのうえで、原因ごとに調整し、集計日と担当者を記録します。ただし、事実と異なる処理は修正が必要です。例えば、未提供の授業を実施済みとする処理です。買い手へ提示する残高にも、実態の裏付けが必要です。帳簿に合わせるためだけの数字にしてはいけません。
同じ受講番号から、月次売上や在籍の状態をたどります。また、出席や退会もつながれば、調査が進みます。システムごとに番号が違う場合は、社内で対応表を管理します。開示用データは、個人の識別性を抑えます。また、最終契約が未締結の競合候補への開示にも注意します。生徒・保護者・講師の詳細情報をまとめて渡す場合も同じです。必要性を説明できない開示は避けます。
教育M&Aの調査資料を五つの束に分け、更新日を付ける
| 資料の束 | 主な記録 | 買い手が確かめるつながり |
|---|---|---|
| 教室の収益 | 月次試算表、校舎別損益、授業料台帳、返金台帳 | 在籍数の変化が売上と利益へどう反映するか |
| 授業の提供 | 時間割、担当表、出欠・振替、受講残回数 | 引継ぎ後の講師配置で約束を実行できるか |
| 人と労務 | 雇用・委託契約、勤務記録、給与、社会保険、資格 | 契約区分と働き方の実態、必要な追加費用 |
| 権利と契約 | 賃貸借、FC、教材制作、ライセンス、システム契約 | 法人や事業の変更後も場所・教材を利用できるか |
| 品質と安全 | 苦情、事故、情報管理、研修、再発防止記録 | 未解決事項と、その後の改善が確認できるか |
調査資料には、作成時点と決済時点の数字が混在します。在籍一覧は毎月動きます。夏期講習の前受残高も、日々変わります。そこで、ファイル名に基準日を付けます。さらに、提出後に重要な変化があれば、差分をまとめます。退会や主力講師の退職予定を、古い資料に埋もれさせません。変化の内容と対応方針を、別に報告できる運用が望まれます。
教育M&Aで移す教材と、利用を続ける権利を分ける
教室に問題集や動画ファイルがあっても、権利は別の話です。自由に複製・改変・配信できるとは限りません。教材を作成した社員や外注講師との契約を確認します。また、出版社や撮影業者との契約も対象です。著作権の帰属、利用期間、媒体を整理します。さらに、改訂、再許諾、出演者の扱いも確かめます。買い手が全国校舎への配信を計画することもあります。その場合は、現在の一教室向けの契約範囲と比較します。
オンライン教材では、講義動画以外も必要です。問題データ、解説、採点ロジックを確認します。編集可能な元データや、配信システムの契約も対象です。創業者の個人アカウントで契約したサービスも確認します。さらに、特定担当者しか更新できない教材にも注意します。該当する場合は、移管可能性と代替費用を計画へ入れます。権利不明の教材を成長計画に組み込む前に、契約を確かめます。
教育M&Aでは講師の人数に加え、担当授業と管理余力を調べる
登録講師が多くても、必要な時間の人員が足りない場合があります。入試前の土曜日や、新年度の夕方などが例です。担当可能な科目、学年、曜日を一覧にします。通勤範囲と代講の可否も並べます。すると、人数だけでは見えない不足が表れます。採用直後の講師を、経験者と同じ授業数で配置しません。研修と授業準備の時間も含めて、必要な人件費を見積もります。
労働契約と業務委託の違いは、名称だけでは判断できません。勤務管理、指揮命令、代替の可否を確認します。報酬の決まり方等も、専門家が確認できるようにします。事業譲渡で労働契約を承継する場合は、個別の承諾が必要です。その際は、対象労働者の真意による承諾を得ます。その前に、十分な説明と協議を行います。2026年の改正指針も踏まえて日程を設計します。価格合意後に、講師へ署名だけを求める進め方は避けます。株式譲渡で雇用主法人が同じ場合とは、手順を区別します。厚生労働省の事業譲渡等指針を確認してください。
教育M&Aの調査で見つかった事実・影響・改善を分ける
返金の遅延や、教材利用権の未整理が見つかることがあります。勤務記録の不備も同じです。まず事実を記録します。次に、過去分の解決に必要な金額を計算します。将来の運営を改善する費用は、それと分けます。最後に、誰がいつまでに対応するかを示します。過去の返金債務と今後の増員を、一括の減額理由にしません。同じ負担が、利益と価格調整の両方で引かれるおそれがあります。
問題を資料にしても、無条件で減額を受け入れる必要はありません。影響が限られることや、解決済みであることを証明します。すると、懸念を具体的な条件へ変えられます。当センターは、説明資料に対応状況を付けることを勧めます。「改善済み」「対応中」「決済前に要解決」の三つです。買い手が確認すべき残作業が分かります。担当者間の認識もそろいます。
12.最終契約で、残授業と返金の責任を確定する
教育M&Aの最終契約では、価格に加えて承継対象を定めます。受講契約・講師・教材・校舎を、どの条件で引き継ぐかが重要です。基本合意に「生徒をそのまま引き継ぐ」と書くだけでは足りません。休会中の受講者や、返金請求済みのコースを確認します。受講期限を延長した契約の扱いも決めます。個別の契約と法令を踏まえ、対象と処理方法を明文化します。
教育M&Aの手法による違いを契約ごとに点検する
教育M&Aの株式譲渡では通常、対象会社そのものは存続します。それでも、FC契約や借入契約の条項を確認します。株主変更等の条項があれば、通知や承諾等の確認が必要です。一方で、事業譲渡では対象資産・契約等を特定して移します。受講契約、賃貸借、講師との関係等を個別に整理します。「会社が変わる」と「経営者が変わる」は別の意味です。「教室名が変わる」という説明も混在させません。実際の契約主体に沿って、説明文を作ります。
前提条件が整わないときの扱いも決めます。例えば、一部校舎の賃貸人の承諾が得られない場合です。全体の実行を延期するか、検討します。対象から外して価格を再計算する方法も考えられます。代替教室を探す案も含めて比較します。開講予定が迫るほど、選択肢は狭まります。契約締結日だけを先行させないことです。承諾取得に必要な日数を、日程へ織り込みます。
授業料の受取りと役務の履行を一つの精算表で扱う
決済日前に受け取った年間授業料にも、残る負担があります。全額を創業者が自由に持ち出せる現金とは考えられません。承継後に授業を提供する人件費や施設費が残るためです。株式譲渡では、現金、通常前受、運転資本の定義をそろえます。事業譲渡では、対象契約の承継と未提供分の負担を設計します。同じ前受を、複数の価格調整項目で重ねて控除しません。
教育M&Aの精算表には、基準日と対象受講番号を記載します。残役務、会計残高、通常の役務提供義務も示します。特定の返金義務と、責任を負う主体も加えます。返金請求と合意が済んだ終了講座の債務は、別に扱います。このように、通常コースの前受と分ければ、責任分担が明確になります。第10章の仮定例では、特定終了講座の返金は500万円です。この500万円は、NWCの目標・実行値の双方から除外します。したがって、株式対価での控除は一回だけです。一方で、通常の前受受講料はNWCに含めます。
教育M&Aの補償と留保金は、対象・期間・請求方法まで比べる
同じ提示価格でも、代金の一部が留保される場合があります。将来の返金・労務・権利侵害等に関する補償を負う場合もあります。その条件で、今回受け取る現金と最終的な経済効果は変わります。金額の上限、請求できる期間、通知の期限を確認します。開示済みの事実の扱いと、請求の根拠も確かめます。紛争解決方法も定めます。個人株主の義務と対象会社の義務は、別に整理します。
教育M&Aでは、追加対価を在籍数や利益に連動させる提案もあります。その際は、買い手の運営変更で結果が左右される点も検討します。承継後に教室を統合したり、広告配分を減らしたりする場合です。創業者が努力しても、基準達成が難しくなるかもしれません。測定対象、会計方針、共通費配賦を定めます。退会・休会の数え方、情報閲覧、異議の手順も決めます。そのうえで、固定対価との違いを比べます。
教育M&Aで個人保証の解除を口約束にしない
借入や校舎の賃貸借に、経営者個人の保証がないか確認します。その他の契約も調べ、保証があれば相手方との手続を確認します。買い手との契約に解除予定を書くだけでは、手続は終わりません。債権者との関係が、当然に変わるわけではないためです。対象契約を一覧にします。承諾書等の確認資料、解除時点を専門家と検討します。未完了の場合の扱いも決めます。
教育M&Aの決済確認表には、着金と株式・資産等の移転を並べます。必要な決議、重要契約の承諾、保証対応も確認します。システムの管理権限と、初日の授業責任者も加えます。財務担当と教務担当が、別々に完了を報告するだけでは足りません。そのため、全項目をまとめる責任者を決めます。教育M&Aの実行完了は、銀行振込だけでは測れません。
13.教育M&Aの引継ぎを、最初の授業から逆算する
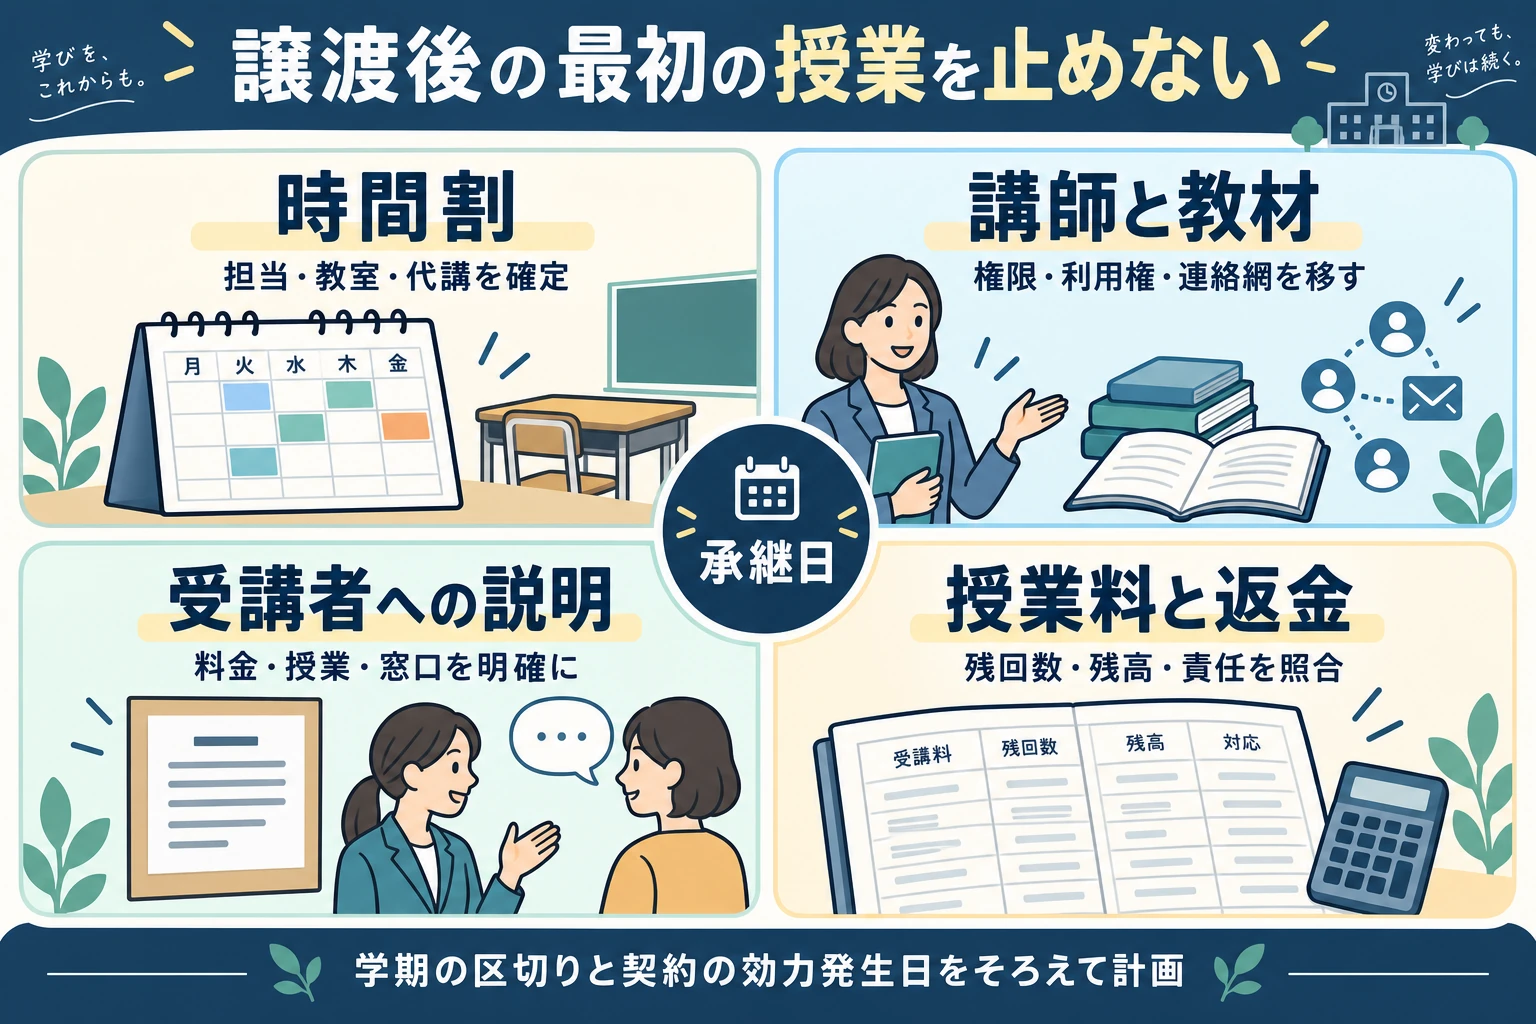
教育M&Aの引継ぎでは、最初の授業の確認が先です。経営管理の統合に先立ち、決済後の授業を確かめます。担当講師が教室へ入り、教材を利用できるでしょうか。受講者への会場と時間の案内も確認します。また、出欠と支払いの記録も必要です。この基本動作を整えず、新方針だけを発表しないようにします。問い合わせが現場へ集中するためです。
教育M&Aの初日を、教室の開閉から代講まで確認する
承継日直後の一週間分の授業を一覧にします。時間割、担当講師、教室、使用教材を並べます。連絡先と代講候補も記載します。鍵や入館カード、配信の権限、出欠管理も確認します。授業料の問合せ窓口まで明確にします。管理者アカウントを受け取るだけでは十分ではありません。そのため、担当者が必要な操作をできるか、権限を限定して確かめます。
教育M&Aでは、口座振替やカード決済の移行も確認します。必要な移行は、取引手法等で異なります。そのため、利用するサービスの契約も確認します。そのうえで、旧請求の停止日と、新請求の開始日を決めます。その際、二重請求や請求漏れが起きないよう照合します。ただし、教室名が同じでも、請求名義が変わる場合があります。そのため、不正請求と誤解されないよう、説明を用意します。
オンライン授業の障害時には、代替URLの発行担当を決めます。また、受講者への連絡手段も確認します。原因が引継ぎの不備か、一般的な通信障害かは後で調べます。ただし、現場で即断する必要はありません。まず授業の再開と受講者への案内を優先します。一方で、原因と費用負担は、後から記録で整理できる体制をつくります。
講師・保護者・法人顧客には、別の説明を用意する
講師が知りたいのは、雇用・契約、報酬、担当です。また、指導方針と相談相手も重要です。保護者や受講者には、授業、教材、料金を説明します。さらに、振替、返金、個人情報への質問にも備えます。一方、法人研修の発注者には、契約主体、成果物、請求を伝えます。講師派遣、秘密保持、報告先も確認対象です。全員に同じ文書を配って、説明済みとはしません。そのため、対象別に回答を用意します。
秘密保持を優先する段階でも、公表後の質問は整理できます。変更が確定した事項と、変更しない事項を分けます。また、未決定事項には、回答予定と責任者を付けます。未確定の料金維持や講師残留を断言してはいけません。安心させるための断言が、後から説明を難しくします。そのため、確約できる範囲を明確に伝えます。個別対応が必要な受講者には、窓口を設けます。
最初の100日を、授業・人員・資金の三つで見る
以下は教育M&Aの引継ぎ計画の仮定例です。全社で同じ日数を義務にするものではありません。入試、学年更新、法人の研修実施月などを踏まえます。そのうえで、各社が時期を調整します。年度替わりなら安全、閑散期なら簡単とは決めつけません。そのため、実際の契約と人員の動きを見て、日程を選びます。
| 時期の目安 | 確認すること | 完了の証拠 |
|---|---|---|
| 決済前 | 次週の授業、講師・教材・契約、返金残高、説明文 | 責任者付きの実行確認表 |
| 初日〜2週間 | 授業の欠落、連絡不達、請求誤り、講師からの相談 | 日次の問題記録と解決担当 |
| 1か月 | 受講継続、退会理由、代講負担、前受と役務の消化 | 在籍・授業・請求の月次照合 |
| 2〜3か月 | 旧経営者の担当移管、研修、教材更新、校舎別の収益 | 後任者が単独で運営した記録 |
| 100日前後 | 投資と統合の順番、次の学期の配置、未完了事項 | 新体制の担当と予算の承認 |
初期の反応を見て、変更の順番を決める
売上が保たれていても、現場が無理をしている場合があります。講師の残業や無料振替が増えていないかを確認します。在籍数に加え、授業中止や代講時間も観察します。また、問い合わせの未回答や、返金処理日数も見ます。一方、一時的な退会にも、異なる原因があります。卒業に伴う自然減と、承継への不満による退会を区別します。そのため、原因に応じて改善策も変えます。
当センターは、同じ月への変更の集中に注意が必要と考えます。料金改定、教材変更、校舎統合、システム更新などです。なぜなら、同時に行うと、成果を検証しにくくなるからです。法令や安全への対応は優先します。そのうえで、任意の変更には順番を設けます。一つ変えた後、講師の負担と受講者の反応を確認します。その結果から、次の変更を判断します。教育の継続と経営改善を両立させやすくするためです。
14.教育M&Aの相談先は、料金と支援内容を組にして選ぶ
仲介者とFAでは支援する立場が異なります。契約前に、誰のためにどの業務を行うかを確認します。また、相手方からの報酬と、利益相反の管理方法も確認します。その際、中小M&Aガイドライン第3版も参考になります。手数料や提供業務の説明が、重要な論点です。不適切な譲受側への対応や、経営者保証等も扱っています。経済産業省の改訂資料も確認の手がかりになります。
教育M&Aの相談では、担当者の質問も判断材料です。校舎別利益の有無を聞くだけでは十分ではありません。例えば、受講残高をどの資料で確認するかも重要です。FCの承諾を誰が得るかも確認できるでしょうか。校長退任をどの費用へ反映するかも重要です。こうした質問ができるかも確かめます。経験件数の多さだけで依頼先を決めないようにします。自社の授業運営に即した資料と工程を説明してもらいます。
教育M&Aの費用案内と、別途確認する費用
教育業界M&A総合センターのサービス・料金ページをご確認ください。譲渡企業様の相談料と着手金は0円と案内しています。中間金、月額報酬、成功報酬も0円です。支援範囲と契約内容は、相談時に確認してください。本記事の手取額の計算例には、外部専門家費用を置いています。これは説明用の仮定です。当センターの仲介報酬を示すものではありません。
弁護士・税理士等へ別途依頼する費用は、内容に応じて確認します。契約確認、税務検討、登記等の費用が対象です。また、必要な調査費用も確認します。そのうえで、報酬の負担者と費用の発生時点を明らかにします。また、成約しなかった場合の扱いも重要です。支援機関の料金と混同しないようにします。そこで、契約時に想定する支払一覧を作ります。これにより、売却後の資金計画へ反映できます。
候補先への開示は、地域での特定可能性まで考える
教育M&Aの資料で校舎名を伏せても、地域の同業者に分かる場合があります。最寄り駅、対象学年、校舎数、特定の合格実績が手がかりです。そのため、匿名概要は個々の情報だけでなく組合せで点検します。候補先の営業部門へ詳細が広がらないよう配慮します。閲覧者と利用目的を限定し、段階ごとの開示内容を決めます。
学習記録には、家庭状況など配慮が必要な情報も混在します。初期の価格検討は、個人名のない集計値で足りることが多いです。そこで、無関係な情報を資料へ含めない設計をします。後の段階で個別情報が必要なら、その必要性を確認します。法令・契約上の取扱い、閲覧範囲、保存期間も確かめます。ただし、秘密保持契約だけで、あらゆる情報を自由に開示はできません。
15.教育M&A・事業承継でよくある12の質問
Q1.一教室だけの学習塾でも売却を相談できますか。
教育M&Aは、一教室から相談できます。教室数だけで可能性は決まりません。在籍、継続率、講師配置、校長への依存を整理します。賃貸借や教材・FC契約も確認します。買い手が運営を続けるための費用も含めて検討します。小規模だから必ず成立する、または必ず難しいとは断定できません。
Q2.教育会社の売却価格は利益の何倍ですか。
教育M&A全体に一律適用できる倍率はありません。本記事の3倍・4.5倍・6倍は、価格感度を説明する仮定です。実際には、正常利益、講師の継続、契約等を確認します。教室別の成長性、借入金、前受授業料等も含めて価格を検討します。
Q3.赤字でも引き継いでもらえる可能性はありますか。
可能性はあります。教育M&Aでは、赤字の原因と承継後の収益化の説明が重要です。開校時の一時費用か、在籍不足による継続的な赤字かを分けます。教材や講師、拠点等に価値があっても、それだけでは決まりません。統合費用と資金需要を含めて判断します。
Q4.前受授業料が多ければ会社の価値は高くなりますか。
前受授業料には、未提供の授業や返金条件が伴います。現金の多さだけでは評価できません。そのため、残役務、提供費用、通常運転資本、特定の返金義務を整理します。前受と別の債務で、同じ負担を二重に控除しない定義も必要です。
Q5.講師に知られずに検討を始められますか。
教育M&Aの初期検討は、情報を限定して進められます。ただし、最後まで説明不要という意味ではありません。取引手法に応じた手続と説明が必要で、主力講師の継続意思も重要です。秘密保持の段階と、正式に説明・協議する段階を事前に設計します。
Q6.FCに加盟している教室も対象になりますか。
対象になり得ますが、FC契約の確認が必要です。株主変更や事業譲渡、教材・商標利用、加盟者要件等を調べます。ただし、買い手が教育事業者でも、契約をそのまま利用できるとは限りません。本部との必要な手続を取引日程へ入れます。
Q7.創業者が授業を担当している場合は不利ですか。
担当自体が直ちに不利ということではありません。創業者が抜けた後の授業・面談・管理を誰が担うかが論点です。代替費用を正常利益へ反映します。また、引継ぎ期間、後任育成、教材化も具体化します。これにより、買い手が継続性を判断しやすくなります。
Q8.教材やオンライン講座だけを譲渡できますか。
契約と権利の範囲を確認したうえで検討できます。動画や教材のファイルだけでなく、著作権も整理します。出演・制作契約、元データ、更新手順、配信システム等も対象です。現運営者の利用範囲と、買い手が望む範囲の違いも確認します。
Q9.学校法人にも株式価値の計算を使えますか。
株式会社の株式譲渡と同じようには扱えません。学校法人の理事交代、合併、設置者変更等は、別に検討します。法制度、法人の機関決定、所轄庁手続などに沿って進めます。本記事の売却代金・税額の仮定は、営利の教育会社の個人株主向けです。
Q10.入試や学年更新の前後は売却に適していますか。
一律には決められません。授業の継続、募集、講師配置、保護者説明を踏まえます。前受残高の動きも見て時期を選びます。契約上の実行日と現場の移行日を分ける方法も検討します。受講者への影響と取引手続を、両方満たす日程にします。
Q11.売却価格が入金されたら、その金額が手取りですか。
税金や今回支払う費用を確認する必要があります。また、代金の留保や将来の補償等も確認します。株式譲渡と事業譲渡では、代金を受け取る主体や税務が異なります。取得費は譲渡益の計算で使います。過去に支払った取得費を、今回の現金から再度差し引きはしません。
Q12.売却を決めていなくても相談できますか。
相談できます。後継者不在、価格の目安、講師や受講者への影響などから整理できます。当センターの譲渡相談フォームは、会社名・屋号が任意です。最初から生徒や保護者の個人情報を送る必要はありません。
16.教育M&Aの相談までに、一枚の承継メモを用意する
教育M&Aの検討を始める際に、詳細な会社案内は必要ありません。まず、業態と地域、校舎数、受講者数の概数を記します。講師体制と、売上・利益のおおよその推移も加えます。さらに、借入金、希望時期、退任後に残したい授業も一枚にまとめます。数字が確定していなければ、概数と対象期間を明記します。
次に「すぐに答えられること」と「調べたいこと」を分けます。授業料の残高が分からなければ、台帳の担当者へ確認します。教材の権利が分からなければ、制作契約の保管場所を調べます。講師の承継が不安なら、主力科目の担当表を確認します。不明点を一覧にすると、相談で解決したいことが明確になります。
教育M&Aの相談フォームは、概要から記載する
教育業界M&A総合センターの譲渡相談は、会社名・屋号が任意です。名前、メールアドレス、ご相談内容は必須項目です。一方、電話番号や相談段階などは、任意項目として用意しています。匿名性を優先する場合は、校舎名を伏せて記載できます。地域・業態・検討理由からお伝えください。プライバシーポリシーと利用規約等を確認して送信してください。
相談内容は、次のような概要で十分です。「個別指導塾を二教室運営。後継者がいない。来年度も講師と授業を維持できる相手を検討したい。まずは価格の考え方を知りたい」と記載できます。生徒名簿や成績表を、初回の連絡へ添付する必要はありません。講師の個人番号や口座情報等も不要です。価格と一緒に、授業の継続とオーナーの将来も相談します。納得できる教育M&Aへ向けた出発点になります。
相談先と、分野別に確認できる案内
分野を絞って確認できる案内もあります。学習塾の承継、語学スクールの承継をご覧ください。オンライン教育・EdTechの承継、学校法人の承継も案内しています。
本記事は教育事業のM&Aを検討するための一般的な情報です。当センターの分析も示しています。事例は当事者の公開情報に基づきます。当センターの成約実績を示すものではありません。仮定計算は、成約価格や税額を保証しません。個別の法務・税務・制度上の判断は、専門家・所管先へ確認が必要です。アイキャッチと説明図は、AIで生成したイメージです。
参考文献・公開資料
教育需要の統計、法人や受講契約に関する制度、取引の公表事実、会計・税務の前提について確認した公開資料です。確認日は2026年9月14日です。全国統計と各教室の需要、発表時の予定と取引の実施、仮定計算と成約価格を区別して使用しています。
教育需要を読む統計
- 総務省統計局:我が国のこどもの数(2026年4月1日概算)
- 文部科学省:2023年度子供の学習費調査・訂正版
- 総務省統計局:2026年6月サービス産業動態統計調査・速報
- 総務省統計局:サービス産業動態統計の用語・利用上の注意
受講・講師・教材・承継に関する制度
- e-Gov法令検索:私立学校法
- こども家庭庁:放課後児童クラブの法令・通知
- 消費者庁:特定継続的役務提供
- こども家庭庁:こども性暴力防止法
- こども家庭庁:こども性暴力防止法の概要
- 個人情報保護委員会:個人情報保護法ガイドライン・通則編
- 厚生労働省大阪労働局:労働時間の適正把握
- 厚生労働省:労働者とは
- 文化庁:授業における著作物利用の要件
- 厚生労働省の事業譲渡等指針
- 経済産業省の改訂資料
教育M&Aの取引当事者による開示
- 事例A:株式取得の実施日・議決権比率・取得対価(2023年3月期決算短信)
- 事例A:取得対象と運営方針の補足説明(2022年5月2日)
- 事例B:英会話スクール事業の譲渡発表(2021年9月3日)
- 事例B:事業譲渡後の事業範囲(2022年6月期第1四半期決算補足資料)
- 事例C:法人研修会社の全株式譲渡発表(2021年2月25日)
- 事例C:全株式取得の完了と役員体制(2021年3月31日)